マイページ







岐阜県の職員が、監査に関する優れた論文などに贈られる日本内部監査協会の「青木賞」を受賞した。県が500万円以上かけて取得した物品の利用状況を調査し、使用頻度が低い物品があるのを発見したことなどが評価されたものだが、地方自治体の職員の受賞は初めてのことだという。
自治体は監査法人などによる外部監査の義務を負っていない。それだけに、自治体の会計処理について知る機会は少ないと思うが、多くの自治体が採用しているのは「単式簿記」である。企業が採用している「複式簿記」とはどう違うのか。次の12月中の取引を通して見てみよう。
「1日に現金1000万円を元入れ(出資)した。翌2日に400万円分の商品を仕入れ、その分の代金を支払った。そして商品の4分の3、つまり300万円分を3日に売って500万円を受け取った。そして、4日に広告費として50万円、5日に給料を130万円払った」
単式簿記は、ある特定の財産の増減を記録するもので、現金の支出入を発生した順に「収入」と「支出」に分けて記録していくことが多い。図を見てもわかるように、現金の出入りを記録した、いわば“お小遣い帳”の感覚である。
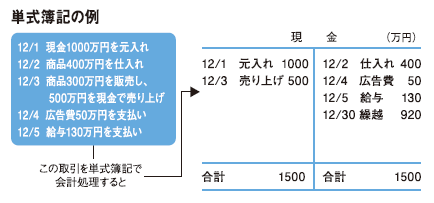
対して複式簿記では、特定の財産の増減ではなく、現金、商品など、複数の財産の増減を取引があるたびに記録していく。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
(最初の7日間無料・無料期間内はいつでも解約可)
プレジデントオンライン有料会員の4つの特典
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント