マイページ





定年が延長されても「切られる」ときはくる
人生100年時代のマネープランを見据え、「85歳まで現役で働く」というのが私の持論です。そんな年まで働くのは嫌だと感じるのは、会社員としてのいまの仕事が面白くないから。
そこで私が勧めるのは、長く楽しく働くための「定年ひとり起業」です。
企業の定年は65歳へ、いずれ70歳へ延長され、再雇用の期限も同様に延びるはずです。定年延長や同じ会社での再雇用という働き方は身近ですが、大きなデメリットがあります。
・再雇用期間に、収入が大きく下がるリスクがある。
・勤務日数、時間、場所などの労働条件は、会社からの提示に従わざるをえない。
・仕事内容も会社からの提示となり、自らの裁量が少なく、やりがいを感じにくい。
そしてなにより大きいのが、
・65歳や70歳で延長した定年や再雇用期間を終えたとき、その後の働き方のハードルが高くなってしまう。
再雇用でも転職でも、雇われる働き方には限界があります。どこかで必ず、切られるタイミングが訪れるからです。その時点で次の仕事を探すのは、とても厳しいものです。
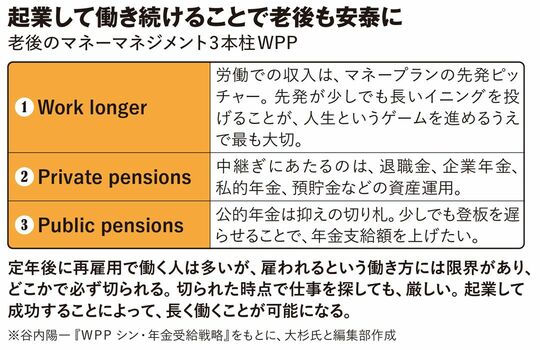
私は老後のマネープランについては、名古屋経済大学の谷内陽一教授が提唱する「WPP」に賛同します。最も大切なのが、最初のWのワークロンガー(仕事を長く続けること)。次のPはプライベートペンション(退職金や私的年金、投資)。最後のPはパブリックペンション(公的年金)です。野球にたとえると、Wは先発ピッチャー。長いイニングを投げれば、私的年金という中継ぎと公的年金という抑えピッチャーの登板を、遅くできます。

長く働き続けるのに最も適しているのが、起業です。といってもミドル・シニア世代の起業は、若い世代とは意味や目的がまったく違います。若いうちに起業すると、マイホームや子育ての資金を得るため、がむしゃらに働き、たくさん稼がなければなりません。会社員の安定した収入と比べたら生活の厳しさが予想されるため、起業に踏み切れないケースがたくさんあります。
しかしシニアの起業は、スモールビジネスで十分です。年金+αの収入を得られればいいからです。ざっと計算してみると、毎月5万円の収入があれば、話題になった「老後2000万円不足問題」をほぼ解消できます。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント