マイページ







Aさんの悩み
図を拡大
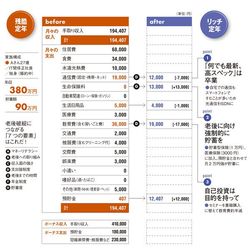
Aさんの家計簿
Aさんの家計簿
AさんはIT企業に勤めるサラリーマン。車は持っておらず、高価な買い物もしない。金遣いは地味なほうで、酒もたばこもやらない。昼食代を浮かすため自分で弁当をつくったり、ペットボトル飲料は買わず水筒を持参したりと節約もしている。
ただ将来への漠然とした不安から、勉強会やセミナーに多数参加している。そのため毎月の給料はほぼ使い切ってしまい、貯蓄が増えていかない。大幅な赤字の月はなくほぼ収入の範囲内で支出は抑えているのだが、ボーナスの一部が貯蓄できるだけで貯蓄額は100万円に届かない。
現在、結婚前提でつき合っている女性がおり、30歳までには結婚したいと思っている。将来は子どもも持ちたいが、可能なのだろうか。さらにその先の老後のこととなると、どうしていいのかお手上げ状態だ。
家計再生コンサルタント 横山さんのアドバイス
年収380万円は20代では決して低くない。弁当をつくって持っていくほどの倹約家なのに、収入や年齢のわりに貯蓄が少ない原因はどこにあるのか。
まずカットできるのは「通信費」だ。若い世代にはスマートフォンを使う人が多く、通信費が1万円を超えるケースは少なくない。Aさんの通信費の内訳は、インターネットやメールのための光回線、プロバイダ料金などすべて合わせて月1万9000円もかかっていた。
通信費を下げるポイントは、無駄な回線を整理したりネットのプランを見直すことだ。ビジネスマンは家にいる時間が限られている。ネットやメールはほぼスマートフォンですませているというAさんの場合、パソコンのインターネット接続サービスやプロバイダは解約できる。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
(最初の7日間無料・無料期間内はいつでも解約可)
プレジデントオンライン有料会員の4つの特典
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント