マイページ







原発事故の補償問題に揺れる東京電力。少し前までは安定した事業を営む企業として高く評価され、同社の発行する社債を銀行だけでなく多くの企業や個人が購入してきた。
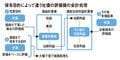
保有目的によって違う社債の評価損の会計処理
社債は長期の資金調達のために事業会社が発行する債券のことで、その購入者にはあらかじめ決められた利率で利子(クーポン)が支払われるほか、償還時には額面の金額が償還される。そうした社債を発行する際の利率を決める要素となるのが、発行企業の“信用力”だ。
信用力とは、約束どおりに利払いや償還が行われるかどうかの確実性のことで、確実性が高ければ信用力が高く(リスクが低く)なり、逆に確実性が低ければ信用力が低く(リスクが高く)なる。つまり、信用力が高い企業の債券ほど利率は低く、低いほど利率は高く設定される。
そして、この信用力を端的に表しているのが、格付け会社による「格付け」だ。
“3.11”の大震災前、東電の格付けはスタンダード&プアーズ(S&P)で「AA-」、ムーディーズでは「Aa2」と最高ランクに近い格付けだった。しかし、震災後の3月18日にS&Pが「A+」へ、ムーディーズも「A1」に格下げした。その後も見直しが続き、6月20日にはS&P「BB+」、ムーディーズ「B1」となった。
債券投資においては、格付けの水準によって投資対象になりうる「投資適格債」と、リスクが大きい投資先の「投資不適格債」(投機的水準)に分ける考え方がある。東電の社債に対して最近S&Pやムーディーズが付けた格付けは「投機的水準」と見なされ、後者の部類に属する。
ムーディーズは格下げの理由として、原発事故の対策費用と損害賠償額の増加や政府が東電に支援を行うことに伴い、債券の保有者も何らかの譲歩を強いられる可能性が否定できないこと、などを挙げている。その結果、東電の社債は、市場関係者によると「同じ時期に償還期限を迎える国債との利回りの差が、震災前と比べて3%前後も拡大し、価格も2割以上落ちている」という。
では、こうした動きは、東電の社債を保有している企業の会計にどう影響してくるのか。
社債を満期まで保有するつもりで購入した場合は、原則として購入時の原価をベースにした評価を行う。なお、半値以下になって回復が見込めないような場合には、減損処理で特別損失を損益計算書に計上する。
一方、時価の変動による利益を得るために売買を想定して購入した場合や、その他の理由で債券を所有している場合(「その他有価証券」という)は、時価評価が原則。たとえば購入時の額面が90円だった債券が決算期末に85円へ下がれば、「90-85」の5円が評価損となる。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます