マイページ







子育てに、そしてマイホームにと出費のかさむミドル世代。NISAへ回す資金の余裕などないと思いがち。でも、本当にそうなのか? 計算をしてみた。
※第一回「住宅ローン編」はこちら(http://president.jp/articles/-/16945)
「非課税期間5年」の縛りに注意
ミドル世代の大きな支出の一つ、子どもの教育資金について考えてみよう。学資保険に入るのとNISAへの投資、どちらが得なのだろうか。
学資保険は、毎月1万円前後の保険料を十数年払い続け、子どもの大学進学などの資金とする、事実上の「積み立て」としてポピュラーな商品だが、NISAで稼ぐことができればそうした商品に加入しなくてもすむかもしれない。
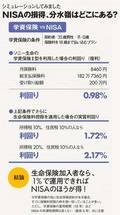
35歳の男性の家庭に子どもが生まれ、それと同時に学資保険に加入したとして試算した(子0歳/月払保険料8460円/18歳満期/払込期間18年)。
保険会社や商品、親の年齢などによって利回りは異なるが、試算した会社のケースの場合、総支払保険料182万7360円に対して満期受取金200万円なので、年利(複利)は0.98%となった。
さらに、この学資保険の利率に加えて毎年、生命保険料控除を適用できた場合、節税効果によって全体の利率は2%前後(図を参照)。
図を拡大
「学資保険 vs NISA」NISAの損得、分水嶺はどこにある?
「学資保険 vs NISA」NISAの損得、分水嶺はどこにある?
これらの利率を超える運用がNISAでできればいいことになる。
住宅ローンのケースよりハードルが高そうだが、この試算は生命保険料控除の枠を学資保険で目一杯使っている前提。
「他に生命保険契約があって控除枠が使えない家庭も多いでしょう。その場合は、学資保険の運用利率である0.98%が判断基準となります」(FP 八ツ井慶子さん)。
つまり、教育資金を貯める場合も、学資保険の資金をNISAで年利1%程度で運用できればいいということになる。ただし、NISAには非課税期間最長5年という縛りがある点には注意しておこう。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
(最初の7日間無料・無料期間内はいつでも解約可)
プレジデントオンライン有料会員の4つの特典
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント