マイページ







米国のサブプライムローンは、住宅価格の値上がりを見込んで信用性の低いサブプライム層に貸し出されたもの。住宅価格の値下がりによって、ローンは不良債権化することとなった。もともと返済能力を超える融資を行っているところに、住宅価格の下落で担保が債権額を大きく下回ったことで、リスクが顕在化したわけである。
おまけにサブプライムローンの債権は、さまざまな債権と組み合わされて証券化され、広く世界中の投資家に売られた。これが世界中を混乱に陥れた構図だ。
融資を行う際には担保評価と返済能力の見極めがいかに重要であるか――。そんな基本的、初歩的な教訓をも残したといえるだろう。
そこで今回は、担保と返済能力の評価について考えてみたい。企業における資金調達にはいくつかの方法があるが、銀行からの借り入れには担保が必要になる。
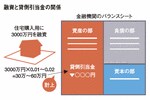
融資と貸倒引当金の関係
たとえば、不動産を担保に入れたうえに連帯保証人を付けたケースに比べて、連帯保証人だけだと金利が高くなる。また、保証人を付けるのにしても、家族のほかに第三者の保証がある場合と、家族のみの場合では金利が異なる。第三者の保証は、金利負担を軽減する意味で一定の力がある。
一方、個人が借り入れる住宅ローンは、購入する住宅(不動産)を抵当権に入れることで借り入れる。その借り入れに際して保証会社にローン保証料を支払う。しかし、滞納した場合に債権が借入先(銀行など)から保証会社に移るだけで、返済を免れるわけではない。返済ができなければ、抵当権の付いた住宅を差し出す。
貸し手側から見ると、担保が厚いほどリスクが小さく、有利な条件で融資を行うことができる。逆に担保が薄ければ貸し手のリスクが膨らむ分、融資条件を厳しくする。当然のことである。
また金融機関に限らず企業は、貸し倒れリスクに備えて、会計上、貸倒引当金を計上する。これは金銭債権の一部を計上するもので、金銭債権に占める貸倒金の割合を貸倒引当率という。一般的には過去3年間の貸倒引当率の平均を計上するのが決まりだ。
貸倒引当率は1~2%程度が一般的な水準だが、融資をめぐる詐欺事件で大揺れの新銀行東京の貸倒引当率は13.99%(07年3月期ベース)。横浜銀行0.69%、東京都民銀行1.7%と比べても、圧倒的に貸し倒れリスクが高い構造に陥っていることがわかる。
さらに一般企業でも、将来の支出に備えて計上している引当金がある。退職金引当金である。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます