マイページ

「財務の健全性」を見分ける3つのポイント
財務の健全性を見分けるために、3点を確認しましょう。
(1)自己資本比率が最低30%以上か
自己資本比率は、会社の資本の合計(総資本)のうち、返さなくていい資本(自己資本)がどのくらいあるかを示す指標です。
自己資本比率が高い会社ほど、借金に頼らない経営をしていることを表します。自己資本比率が多い会社は、経営状況が悪化した時に、借金が多い会社と比べて倒産するリスクが少ないことを表します。
自己資本比率は最低30%以上、できれば50%以上あると安全性が高いと判断されますが、業種によっても差があります。
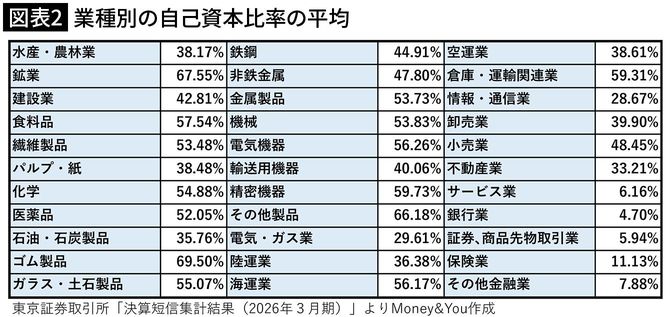

「鉱業」は70%近くある一方、「サービス業」は5%台と低めになっています。また、顧客から預かったお金を貸したり運用したりしている「銀行業」や、借り入れたお金で購入した資産を貸し出すことで利益を得る「リース業」の自己資本比率も低くなります。
自己資本比率も同業種間で比較することが大切です。同業他社よりも割合が高ければ、それだけ余裕のある経営をしていると判断できます。
(2)利益剰余金が多いか、年々積み増しできているか
利益剰余金は企業が生み出した利益を積み立てたお金。「内部留保」と呼ばれることもあります。利益剰余金は、多く積み立てている会社ほど安全性が高いと判断できます。利益剰余金は配当金の原資ですので、利益剰余金の多い・増えている会社を選ぶと増配の期待もできます。
逆に、会社が赤字経営をしているようだと、赤字の埋め合わせをするために利益剰余金が使われ、やがてなくなります。株価下落を防ぐために、配当金の額を無理に増やしているケースもあります。そのうち、配当金を減らす「減配」や、配当金をなくす「無配」になる可能性もあります。利益剰余金が多いか、年々積み増しできているかを確認しましょう。
(3)営業CF(キャッシュフロー)がプラスになっているか、多いか
会社の決算書のひとつ「キャッシュフロー計算書」は、一定期間(多くは1年間)の会社の現金の増減をまとめたものです。
キャッシュフロー計算書には、「営業活動によるキャッシュフロー(会社の事業の現金収支)」「投資活動によるキャッシュフロー(設備投資などの現金収支)」「財務活動によるキャッシュフロー(資金調達などによる現金収支)」が記載されています。
もっとも重要なのは、営業活動によるキャッシュフロー(以下営業CF)です。営業CFは、会社の事業を通じて得られた現金の収支を表したものです。
会社は、たとえ黒字でも現金がないと潰れてしまう可能性があります。会社が営業するときには、人件費・商品仕入れなどにかかる経費・配当金などの支払いが必要だからです。もしも手持ちの現金が少なければ、支払いができなくなってしまいます。
本業が好調で、きちんとお金が回収できていれば営業CFが増加し、経営が安定します。営業CFが多ければ、融資などに頼らず事業規模を拡大していくことができますので、将来性や成長性をはかる指標としても活用できます。