マイページ

TSUTAYAの苦戦
中古品リユースで近年順調に成長しているセカンドリテイリング(9月末までゲオホールディングス)も、ゲーム、音楽、映像などコンテンツ品の新品、中古販売、レンタルなどの複合メディアショップだったが、コンテンツ現物を縮小しつつ、デジタル化しない商品に移行して生き残ったことはご存知であろう。そして、総合リユースショップであるセカンドストリートに急速に業態転換することで、リユースチェーン最大手の存在となった。
一方で、複合メディアショップの圧倒的最大手TSUTAYAはこうした転換に失敗した。TSUTAYAは、コンテンツ現物の市場が縮小することなど100も承知で、Tポイントを軸にデジタルIDを活用したTポイント経済圏を構築して、ビッグデータの覇者になることを目論んでいたが、GAFAM、携帯キャリアなどの台頭を予測できず、TポイントはSMBCグループのVポイントに統合された。
TSUTAYAに残ったのはリアル書店大手としての地位と、SHARE LOUNGEといった新事業であり、ピーク時約1400店あったTSUTAYAの店舗は約600店に減少、今後もFC加盟店の店舗閉鎖サポートに追われることになるだろう。コンテンツ現物から事業転換していくことは簡単ではなく、ブックオフやゲオはこの事業転換に成功した生き残りである、として高く評価されるべき存在なのである。
商品構成の転換で売上を大幅回復
図表2はブックオフの業績推移だ。このグラフでわかることは、2000年代後半からのデジタル化の影響を受けて、売上が伸びなくなり、利益も激減して、2015年度にはほぼ0になった危機的時代もあった、ということだ。そこから商品構成を徐々に転換することで、2025年度には売上1301億円、経常利益47億円と過去最高を達成するまでに回復した。
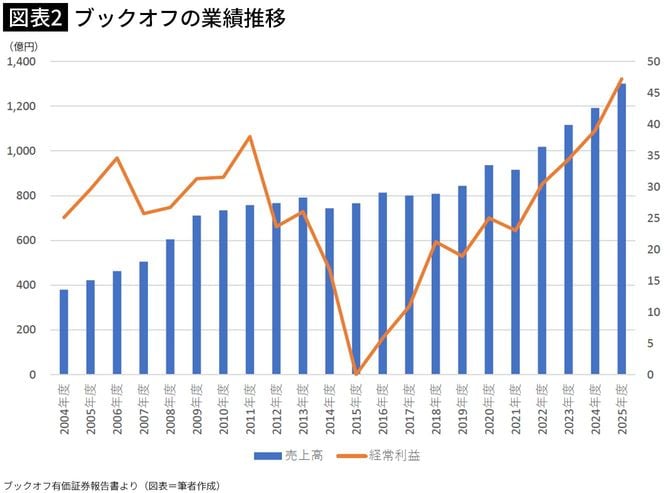

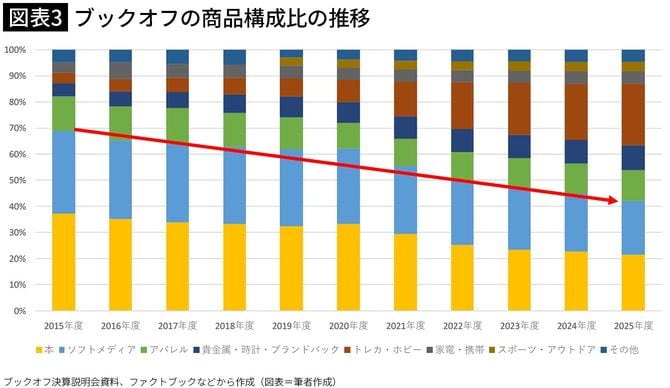
2016年度以降の商品構成の変化をみてみると、本、ソフトメディアの割合を減らして、トレカ・ホビーの割合を大きく増やしていたことがわかる(図表3)。細かくなるので詳細は割愛するが、2020年度~2025年度の粗利額での貢献度を計算すると、ブックオフの粗利増加額の6割強がトレカ・ホビーの貢献で生み出されたこともわかっている。近年のブックオフの業績拡大は主にトレカ・ホビーへのシフトが成功したことによるのである。