マイページ





退職直後のキャッシュフローが「火の車」になる構造
「前年の高所得」があなたに牙をむく
50代以降の転職は、多くの場合で年収が下がります。定年後の再雇用もほとんどのケースで下がりますし、転職活動がうまくいかず、不本意ながら無職になる方もいます。独立しても、しばらく売り上げが立たないことは珍しくありません。
社会保険労務士。50歳目前で社会保険労務士試験に挑戦し合格。著書に『45歳以上の「普通のサラリーマン」が何が起きても70歳まで稼ぎ続けられる方法』(日本能率協会マネジメントセンター)、『定年前後のお金と手続きがこれ1冊でしっかりわかる教科書』(共同監修、技術評論社)ほか。

ところが住民税は、前年の所得をベースに計算されます。今年の収入が減っても、前年に高い給与を得ていれば、その水準の住民税が翌年度まで残り続けるのです。特に、退職した月が年末に近い方は、前職時代の高い所得がほぼ丸ごと翌年度の住民税に反映されてしまいます。
つまり、収入が下がるのと、それに準じて税金や社会保険料が下がるのには「時間差」がある。これが、退職後に襲ってくる「地獄」の正体です。
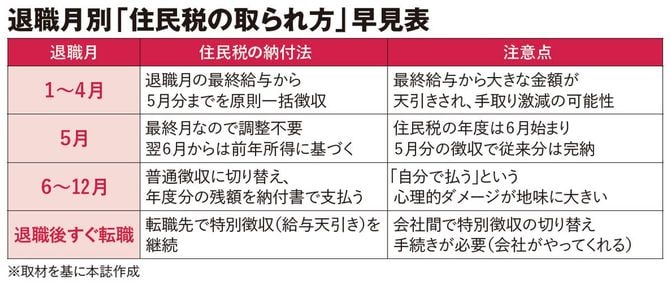
東京23区にお住まいで年収800万円(給与収入のみ、扶養なし)の方なら、翌年度の住民税は約45万円になります。在職中は給与から天引きされていますから、そもそも「自分が住民税を払っている」という意識が薄い方もいるでしょう。それが無職や個人事業主になったとたん、納付書という形で請求が届く。「自分で払う」という心理的ダメージは、意外と馬鹿にできないものです。
退職月によっては、翌年に天引きされる予定だった住民税が一気に徴収されることにも注意しましょう。1〜4月に退職した場合は、原則として一括徴収になるため、最終月の給与から大きな金額が天引きされ、思わぬ「手取り減」に直面する可能性があります。
国保では扶養が消え健保では折半がなくなる
健康保険料もまた、前職の給与が計算に反映されるため、退職後に収入が激減したことは考慮されず、大きな負担になりえます。
退職後の選択肢は大きく2つ。国民健康保険に移るか、それまで加入していた会社の健康保険を任意継続するかです。
国保に切り替える場合は、扶養が使えなくなることに注意しましょう。会社の健康保険では、配偶者や子どもを扶養に入れられ、その分の保険料はかかりません。しかし、国保には扶養という概念がなく、家族もそれぞれが加入者になります。したがって、加入人数に応じて均等割りが増えていきます。
一方、任意継続で注意したいのは、会社負担がなくなる点です。在職中、健康保険料は会社と本人が折半で負担しています。任意継続にすると、原則としてこれまで会社が持っていた分も自分で払うことになりますから、条件によっては本人の保険料負担が在職時の倍になってしまうことがあります。
負担が少ないのは、再雇用で働き続ける場合です。再雇用後の給与に応じて健康保険料も下がるため、「退職前の高収入が響く」という問題は起こりにくいと言えます。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント