マイページ





老後不安の正体は制度を知らないこと
私は職業柄、多くの会社員の方と接して退職後の資金について話す機会があります。そこでいつも驚かされるのは50代になっても、自分の勤め先の退職金や企業年金がいくらもらえるのかを半分ほどの人が知らないという事実です。20〜30代の若手ならまだしも、定年が視野に入ってなお無頓着な人が本当に多いのです。
しかも、立場上、制度を詳しく知っているべきであろう幹部クラスの役職者ほど、その割合が高いのです。これまで必死に働いて実績を積み上げてきた人なら、相応の退職金や企業年金を受け取る可能性があるにもかかわらず、です。むしろ、転職経験があって在籍年数が短かったり、役職に就いておらず、受け取れる額がそれほど多くない人のほうが詳しかったりします。
どうして、このような逆転現象が起こるのでしょう。おそらく、それなりにもらえる人ほど「そのときになったら会社がやってくれるだろう」と高をくくっているのでしょう。あるいは日々の忙しさから「お金のことは面倒だから後回しにしたい」という心理が働いているのかもしれません。とはいえ、退職金や企業年金は、数百万、数千万円単位のお金です。気にせずにいられる心境が、私には不思議でなりません。
長く勤めた会社員であれば、公的年金と退職給付を合わせれば、老後の基本的な生活はおおむね成り立つ、というのが私の見方です。というのも、毎年の海外旅行や孫への大きな出費まで望むなら話は別ですが、暮らしの土台の部分は、すでに出来上がっている方が多いからです。
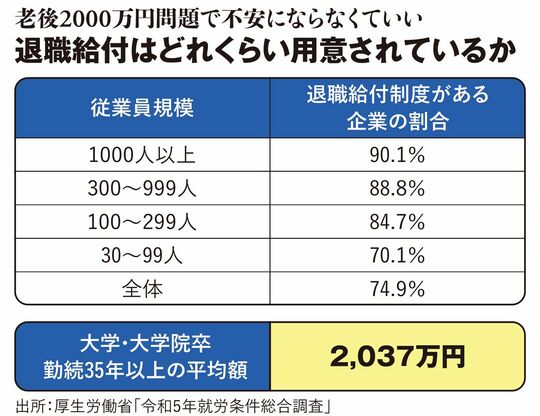
退職給付がどれくらい広く用意され、どの程度の額になるのかも、数字で見ておきましょう。厚生労働省の令和5年就労条件総合調査によると、退職給付制度がある企業は74.9%にのぼります。企業規模別では、従業員1000人以上で90.1%、30〜99人でも70.1%が制度を設けています。規模が小さい企業ほど制度を設けている割合は低くなります。
大学・大学院卒で勤続35年以上の定年退職者が受け取る平均額は、2037万円です。ただし平均はあくまで目安で、勤め先の制度や役職、勤続年数によって実際の額は大きく上下します。同じ会社員でも、受け取る額が1000万円なのか、2000万円なのか、3000万円なのかで定年後にどれだけ働くか、どう暮らすかの選択は大きく変わってきます。

多くの方が「老後が不安だ」と口にしますが、自分にどれだけの備えがあるのかを確かめないままでは、不安の中身は見えてきません。実際にもらえる現実の数字を知って、不安の何割かは思い込みだったと気づく方も、少なくないのです。
自分の退職給付の額を知らなければ、老後に向けてあとどれだけ備えればいいのか判断できません。すると、必要な額がわからないまま「とにかく現役のうちに蓄えを増やそう」と考えがちです。実際には十分な備えができている方でも、退職後に受け取れる額を知らなければ「まだ足りないのではないか」という不安は消えません。
逆に、受け取れる額をきちんと確かめれば、自分に必要な備えがどの程度なのかを考える土台ができます。「節約に努めて、なるべく多くを貯蓄や投資に回さなければ」という強迫からも解放されるでしょう。闇雲に貯め続ける前に、まず自分が受け取る額を数字で掴んでおくことです。
かつては、退職金のことを会社に尋ねると「辞めるつもりなのか」と勘ぐられる空気がありました。ですが、私がいま接している人事や企業年金の担当者は、むしろ社員に知ってもらいたいと思っています。会社としては相当なお金をかけて退職給付の仕組みを用意しているのですから「ぜひ中身を知って安心し、長く働き続けてほしい」と願っているのです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント