「働けない老後」でピンチ!
ある日佐々木さんは酔って自宅の玄関で転倒し、腰を強く打ってしまいました。酔っていたので、痛みを堪えながらもそのまま寝てしまいました。しかし夜中に激痛で目が覚め、自分で救急車を呼ぶことになったのです。
病院での診断は圧迫骨折。
「しばらくは安静にしてください。無理は禁物です」
医者の言葉に、佐々木さんは愕然としました。
実は、生活費を補うためにアルバイトを始めようと考えていたのです。しかしその道は完全に断たれました。収入は年金のみですが、そこに医療費が増加することに。さらに、体が思うように動かないため外出も減り、孤独感が増していきました。
そして、将来への不安を大きくしたのが介護問題でした。佐々木さんは、「この先ひとりで生活できなくなったらどうなるのか」を強く意識するようになったのです。
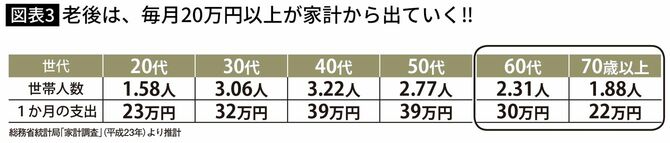
介護サービスを利用すれば、自己負担だけでも月2~3万円の支出が増える可能性もあります。ただでさえ、赤字が続く家計に、その負担が重なれば老後資金が尽きる時期は早まってしまいます。
「こんなはずじゃなかった……」
通帳を見るたびに減っていく残高。65歳の時点で、すでに残りは1200万円を切っていました。このままいけば80歳前後で資金が尽きる可能性があります。
その現実に気づいた時、佐々木さんは初めて恐怖を覚えました。
「俺は……あと何年生きるんだ……?」
取り返せない判断と、その代償
佐々木さんが私の「お金の悩み相談」に来られたのは、その頃でした。家計を整理すると問題は明らかでした。
・年金 約136万円/年
・生活費 約204万円/年
年間約68万円の赤字。仮に65歳から年金を受け取っていれば、月15万円。年間180万円の支給額のため、赤字額は年間24万円ですむところでした。
繰上げ受給は、短期的に見ると確かに安心感をもたらします。しかし佐々木さんの場合、早く受け取れる安心感と引き換えに、一生続く減額を選んでしまいました。
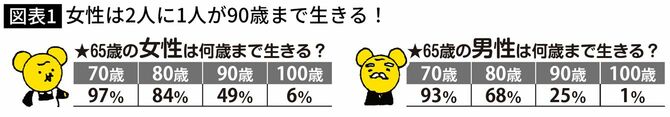
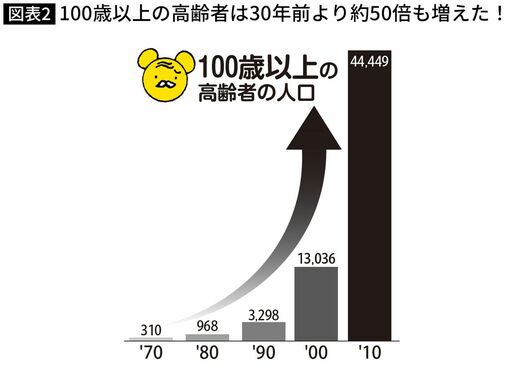
さらに問題だったのは、「長生きリスク」を想定していなかったことでした。平均寿命は延びています。つまり老後は、思っている以上に長いのです。
私は佐々木さんに、現実的な選択肢を提示しました。
・家賃の安い住居への引越し
・生活費の再設計
・公的支援の活用
さらに体が回復してきたら、できるだけ肉体や精神にストレスの少ない仕事を選び、少しでも収入を得られるようアドバイスしました。