
早く、そして長くもらったほうが得に決まってる!
「どうせ長く生きられるかわからないし、もらえるものは早いに越したことはないよね」
60歳の頃、定年が近づいた佐々木巧さんは近所の居酒屋で店の大将と話しているうち、気持ちよく酔いながらそんな決断をしました。
そして勤めていた建設会社で定年退職を迎えると、その後は再就職せず完全リタイアの道を選んだのです。佐々木さんは、38年間会社員として勤め上げ、現役時代の平均年収は約500万円でした。
佐々木さんはずっと独身で、気楽なサラリーマン生活を過ごしてきました。結婚したいと考えた時期もありましたが、自分の好きな映画やジャズといった趣味の世界を誰にもじゃまされたくない気持ちが強く、面倒になってしまったのです。
佐々木さんの退職金は1800万円。その時60歳で200万円の貯蓄もありました。合わせて2000万円の貯金を手にすると、気楽な独身の佐々木さんにとっては十分すぎる老後資金のようにも思えました。
「早めに年金を支給してもらえれば、結構優雅な老後生活が送れそうだ……」
そんな風に都合のいい目算を立てていたのです。
しかし本来月15万円ほど受け取れるはずだった年金は、60歳からの繰上げによって約11万4000円にまで減額(15万円×24%減)。
一度減額された年金は、一生戻ることはありません。佐々木さんはその時、「まあ、少し減るくらいなら問題ないだろう」と軽く考えていました。
じわじわと追い詰める「見えない赤字」
最初のうちは、特に問題ありませんでした。しかしそれから5年が経ち、現在65歳になった佐々木さんにとって、日々の生活費は想像していた以上に重くのしかかります。
年金は変わらず月11万4000円。退職金を切り崩しながら5年が経ってみると、日々老後の不安ばかりが強くなってきたのです。趣味の映画やジャズのコレクション費用、医療費、賃貸の更新費用なども重なり、想定以上に貯金は減っていきました。
60歳時点で2000万円あった貯蓄は、5年後には1200万円となり、この5年間で800万円を取り崩していた計算になりました。
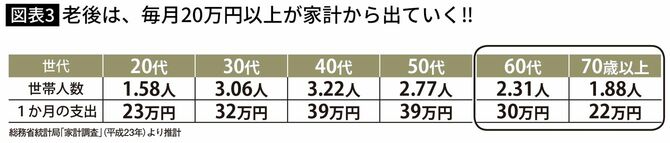
賃貸の家賃は8万円。光熱費が2万円。食費は4万円と、その他雑費で3万円ほど。毎月約17万円がかかります。月5万6000円の赤字です。
サラリーマン時代のように、趣味のジャズアルバムや映画にお金を使っている余裕もありません。
「こんなはずじゃなかった……」
最初は節約で乗り切ろうとしました。外食をやめ、電気をこまめに消し、買い物も最低限に抑えました。しかしそれでも赤字は消えません。さらに追い打ちをかけたのが、物価上昇でした。スーパーでは、同じ商品が以前より明らかに高くなっています。電気代もガス代も、請求書を見るたびに増えていきました。
「こんなに上がるなんて聞いてないぞ……」
年金額は変わらないのに、支出は増え続ける。その差額は、全て貯金を切り崩して埋めるしかありません。そしてさらに、思わぬ出来事が佐々木さんを襲いました。
「働けない老後」でピンチ!
ある日佐々木さんは酔って自宅の玄関で転倒し、腰を強く打ってしまいました。酔っていたので、痛みを堪えながらもそのまま寝てしまいました。しかし夜中に激痛で目が覚め、自分で救急車を呼ぶことになったのです。
病院での診断は圧迫骨折。
「しばらくは安静にしてください。無理は禁物です」
医者の言葉に、佐々木さんは愕然としました。
実は、生活費を補うためにアルバイトを始めようと考えていたのです。しかしその道は完全に断たれました。収入は年金のみですが、そこに医療費が増加することに。さらに、体が思うように動かないため外出も減り、孤独感が増していきました。
そして、将来への不安を大きくしたのが介護問題でした。佐々木さんは、「この先ひとりで生活できなくなったらどうなるのか」を強く意識するようになったのです。
介護サービスを利用すれば、自己負担だけでも月2~3万円の支出が増える可能性もあります。ただでさえ、赤字が続く家計に、その負担が重なれば老後資金が尽きる時期は早まってしまいます。
「こんなはずじゃなかった……」
通帳を見るたびに減っていく残高。65歳の時点で、すでに残りは1200万円を切っていました。このままいけば80歳前後で資金が尽きる可能性があります。
その現実に気づいた時、佐々木さんは初めて恐怖を覚えました。
「俺は……あと何年生きるんだ……?」
取り返せない判断と、その代償
佐々木さんが私の「お金の悩み相談」に来られたのは、その頃でした。家計を整理すると問題は明らかでした。
・年金 約136万円/年
・生活費 約204万円/年
年間約68万円の赤字。仮に65歳から年金を受け取っていれば、月15万円。年間180万円の支給額のため、赤字額は年間24万円ですむところでした。
繰上げ受給は、短期的に見ると確かに安心感をもたらします。しかし佐々木さんの場合、早く受け取れる安心感と引き換えに、一生続く減額を選んでしまいました。
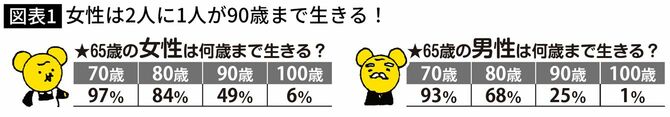
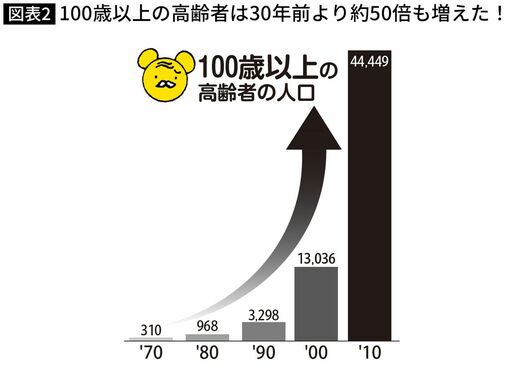
さらに問題だったのは、「長生きリスク」を想定していなかったことでした。平均寿命は延びています。つまり老後は、思っている以上に長いのです。
私は佐々木さんに、現実的な選択肢を提示しました。
・家賃の安い住居への引越し
・生活費の再設計
・公的支援の活用
さらに体が回復してきたら、できるだけ肉体や精神にストレスの少ない仕事を選び、少しでも収入を得られるようアドバイスしました。
住居とともに変わった心
最初、佐々木さんは半信半疑でした。
「今さら生活なんて変えられるのかな……」
そう口では言いながらも、心のどこかでは「このままでは本当にまずい」という危機感を抱いていたのです。
そこでまず取り組んだのが、住居の見直しでした。長年住み慣れた駅近のマンションは便利でしたが、家賃8万円は年金生活には重すぎます。
私は、少し郊外でもよいので家賃5万円前後の物件を探すよう勧めました。
最初は、
「今さら狭い部屋なんて……」
と抵抗感もあった佐々木さんでしたが、実際にいくつか物件を見て回るうちに考えが変わっていきました。
「ひとりなら、意外とこれで十分かもしれないな……」
結果として、佐々木さんは家賃5万2000円の1DKへ引っ越しました。駅からは少し離れていましたが、映画や音楽を楽しめる静かな部屋でした。
固定費が大きく下がり、家計はかなり改善しました。さらに、長年集めていた大量の映画DVDやジャズレコードも少しずつ整理しました。最初は手放すことに強い抵抗があったと言います。
しかし不思議なことに、整理が進むにつれ佐々木さんは気持ちまで軽くなっていったのです。「持っているだけで満足してた物も多かったんだな……」
売却したお金は、生活予備費として別口座に確保しました。また、自治体の高齢者向け支援制度も積極的に利用しました。医療費負担の軽減制度、介護予防サービス、地域包括支援センターの相談など、それまで「自分には関係ない」と思っていた制度が、実は生活を支える大きな助けになったのです。
生活費も月17万円から13万円台まで圧縮
そして何より大きかったのは、「少しだけ働く」ことでした。腰の状態が落ち着いてから、佐々木さんは週3日、近所のミニシアターで受付スタッフの仕事を始めました。
映画好きだった佐々木さんにとって、それは苦痛どころか楽しみでもありました。
「いらっしゃいませ」
そんな一言を交わすだけでも、人とのつながりが生まれます。
常連客と映画談義をする時間は、かつての孤独感を少しずつ消していきました。月5万円ほどの収入でしたが、それ以上に「社会とつながっている」という実感が、佐々木さんの表情を明るく変えていったのです。
やがて生活費も、以前の月17万円から13万円台まで圧縮できるようになりました。
・家賃 5万2000円
・光熱費 1万2000円
・食費 3万円
・雑費 4万円程度
さらにアルバイト収入も加わり、赤字はほぼ解消。将来資金への不安も、大きく和らぎました。
ある日、相談の帰り際に佐々木さんは笑いながらこう言いました。
「年金を繰上げたこと自体は、やっぱり失敗だったと思います。もし、あのまま見栄を張って暮らしてたら、もっとひどいことになってたかもしれないですね……」
そして少し照れくさそうに続けました。
「今は金額より、“ちゃんと今日を暮らせている”って感じがするんです」
老後は、一度の判断ミスで大きく家計が崩れることがあります。
しかし一方で、生活を小さく整え直し、人とのつながりや支援をうまく取り入れることで、立て直せるケースも少なくありません。
佐々木さんは今、以前ほど高価なジャズレコードを買うことはありません。けれど休日には、小さな部屋でお気に入りの古いレコードを流しながら、缶コーヒー片手に静かな時間を楽しんでいます。
「老後の幸せって、案外こういうことなのかもしれないな……」
そうつぶやく佐々木さんの表情には、以前のような焦りはもうありませんでした。

