「損得」だけでは測れない老後のお金
浅井さんが私の「お金の悩み相談」に訪れたのは、ちょうどその頃でした。浅井さんは開口一番、
「先生、年金なんて増えても意味なかったですね……」
と、力なく笑いました。
確かに、夫婦で月31万円の年金は立派な金額です。しかし現実には、介護サービス費、通院費、オムツ代、住宅改修費などが発生し始めていました。
そして何より、浅井さん自身の精神的な疲労が非常に大きかったのです。私はそこで、浅井さんにこうお伝えしました。
「年金の繰下げ自体が悪いわけではありません。ただ、“なんのために増やすのか”が大事なんです」
年金の繰下げは、長生きすればするほど有利になる制度です。ねんきん定期便で将来の年金額を確認し、自分に合った受給時期を考えるのが大切です。
年金を増やせば人生は幸せになるのか
しかし、人間の人生は数字だけでは動きません。健康寿命。夫婦で元気に動ける時間。一緒に旅行へ行ける年齢。食事を楽しめる体力。
そうした“今しかない時間”にも、実は大きな価値があります。特に60代後半から70代前半は、「お金を使って人生を楽しめる最後の黄金期」とも言える時期です。
もちろん不安に備えることは大切です。しかし、将来ばかりを恐れて「今」を削り過ぎると、後になって取り戻せない後悔を生むこともあります。
老後のお金で本当に難しいのは、「いくら必要か」よりも、「いつ、どう使うか」なのかもしれません。
浅井さんは「年金を増やす」という一見正解のような選択をしたのに、「人生は幸せにならなかった」というケースです。そうなると私からアドバイスできることは、「もっと得をする方法」ではなく、「残った人生をどう再設計するか」でした。
そして、
①介護とお金の両立をどう現実化するか。
②浅井さん自身が“自分を責め続ける状態”からどう抜け出せるか。
ということになります。
月31万円の年金や資産状況を考えると、浅井さんは「今すぐ破綻する」状況ではありませんでした。
私はまず手始めに、「介護に必要なお金」と、「夫婦が生きるためのお金」を分けて考えてもらいました。それらを「見える化」できただけでも、浅井さんはずいぶんホッとした様子でした。
その後しばらくしたある日、浅井さんから元気そうな声でお電話をいただきました。
「先生……。旅行は無理ですが、先日、妻と近場の温泉旅館に一泊することができました」
お電話口からも浅井さんのうれしそうな様子が伝わってきました。
「それはよかったですね。浅井さん、年金は“残すため”だけにあるのじゃないと思います。奥さんとの時間を、少しでも穏やかで幸せなものにするために使ってください。そんな風に使われると、お金というものはきっと喜ぶんじゃないかと思うんですよ……」
私もうれしくなって、思わずそんな言葉を口にしていました。
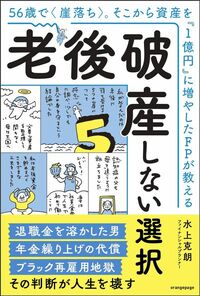
慶應義塾大学卒業後、大手金融機関に勤務し、定年まで会社員として働く。56歳で出向による年収減少を経験したことをきっかけに、自身の老後資金や人生設計を見直す。その後、親の介護や病気、自身のケガなど、人生後半に訪れるさまざまな課題に直面した経験から、人生には「仕事」「投資」「年金」「介護・医療保険」「住宅」の5つの崖があることに気づく。現在、独立系ファイナンシャル・プランナーとして、執筆・相談・講演活動を行う。相談実績は延べ1000件超。100歳までの家計シミュレーションによる「お金の見える化」を強みとし、老後資金、定年・再雇用、住宅購入、年金などの相談に定評がある。CFP®認定者、1級ファイナンシャル・プランニング技能士、DC(確定拠出年金)プランナー。2023年日本FP協会「くらしとお金のFP相談室」相談員。J-FLEC認定アドバイザー(金融経済教育推進機構)。NHK 「おはよう日本おはBiz」出演ほか、メディア掲載多数。著書に『50代から老後の2000万円を貯める方法』『見るだけでお金が貯まる賢者のノート』『老後破産しない選択』など。