
※本稿は、水上克朗『56歳で崖落ち。そこから資産を「1億円」に増やしたFPが教える 老後破産しない選択』(オレンジページ)の一部を再編集したものです。
「年金は増えた」のに夫婦の時間は戻らなかった
「どうせなら、年金はできるだけ増やしてからもらったほうが得だって」
64歳の頃、浅井さんは、奥さんの知世さんと晩酌をしながらそんな風に話し合っていました。浅井さんは地方の食品卸会社に40年以上勤めた、ごく普通の会社員でした。
派手な浪費をするタイプではありません。むしろ慎重で、堅実。「老後にお金が足りなくなること」を強く恐れる性格でした。
60歳を過ぎた頃から、テレビやネットでは「老後2000万円問題」「人生100年時代」という言葉が盛んに流れるようになっていました。
「長生きしたら、年金だけでは足りない」
「年金は繰り下げたほうが得」
「老後破産に備えろ」
そうした情報に触れるたび、浅井さんは次第に不安を募らせていったのです。
65歳から受け取れるはずだった浅井さんの年金は、月16万円ほど。2歳年下の妻、知世さんは専業主婦だったため、年金は月6万7000円程度の見込みでした。夫婦合わせても月22万円台。
「これでは、将来施設に入ることになった時に困るかもしれない」
「長生きしたら、医療費も介護費もかかる」
夫婦の年金は22万円→31万円に増額
そう考えた浅井さんは、65歳を過ぎても働き続ける決断をします。
幸い、会社には再雇用制度がありました。給料は大きく下がったものの、働けないわけではありません。そして浅井さんは、「どうせ働くなら、その間は年金を受け取らず、70歳まで繰り下げよう」と考えたのです。
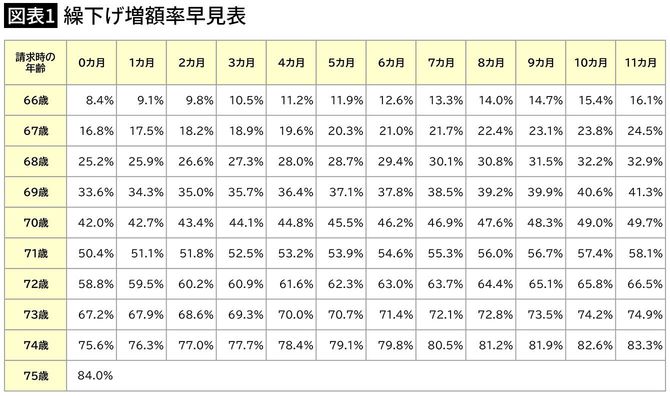
年金は繰り下げるごとに増額されます。70歳まで繰り下げれば、42%増。月16万円だった年金は、約22万7000円まで増えました。
一方、それまで働いた経験がほとんどなかった知世さんも、「少しでも家計の足しになれば」と、近所のスーパーでパートを始めました。立ち仕事は楽ではありません。それでも知世さんは、「お父さんばかり働かせるわけにはいかないから」と笑っていました。
そして知世さん自身も、68歳まで年金を繰り下げたのです。結果、知世さんの年金は月8万4000円ほどになりました。
70歳と68歳になった時、ついに浅井さん夫婦は、満を持して年金生活に入ります。夫婦合わせて、月31万1000円。
「これなら余裕だな」
「たまには旅行にも行けそうね」
「これからは夫婦でゆっくりしよう」
長年の不安から解放されたように、浅井さんは胸をなで下ろしました。
しかし、そのわずか数週間後でした。知世さんが自宅で突然倒れたのです。
増えた年金と引き換えに失ったもの
診断は、重い脳梗塞でした。幸い命は助かりました。しかし後遺症が残りました。知世さんは長期間の入院を経て、自宅に戻ることはできたものの、以前のように自由に歩いたり動いたりすることが難しくなっていました。
言葉も少し不自由になり、日常生活にも介助が必要となりました。浅井さんは、リビングのソファに座ったまま、ぼんやり窓の外を見ている知世さんの姿を眺めながら、何度も同じことを考えるようになります。
「なんのために、ここまで年金を増やそうとしたんだろう……」
本来なら65歳から受け取れていた年金。本来ならもっと早く、夫婦で旅行に行けたかもしれない時間。本来なら、もっと穏やかに過ごせたかもしれない老後。
それらを「将来の安心」のために先送りした結果、気がつけば夫婦は、疲れきっていました。浅井さんは特に、知世さんを働かせてしまったことに強い後悔を感じていました。
「もう働かなくていいよ」
そう言ってあげればよかった。
スーパーの品出しやレジ業務で、知世さんは足腰を痛めても、「年金増えるから」と頑張り続けていたのです。もちろん、働いたことと病気の因果関係はわかりません。
誰も教えてくれなかった制度
しかし浅井さんの胸には、「自分が無理をさせた」という思いが重く残りました。さらに追い打ちをかけるように、後から年金事務所で思わぬ事実を知ることになります。
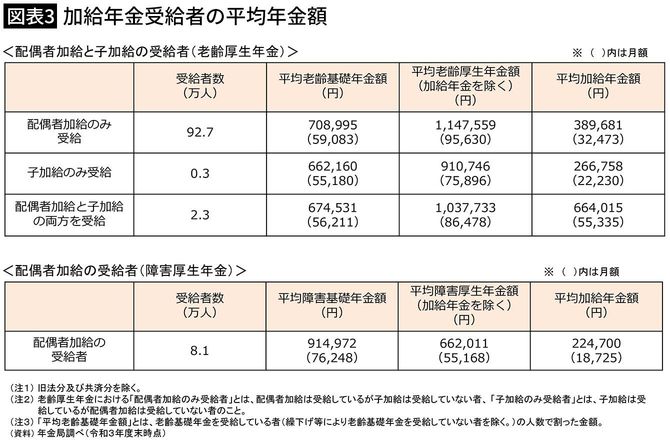
浅井さんは、配偶者である2歳年下の知世さんがいたため、本来なら「加給年金」の対象だったのです。「加給年金」とは、いわば、年金版の家族手当のような制度です。
しかし浅井さんは厚生年金を繰り下げたため、その間の加給年金は支給停止となっていました。年間約42万円。知世さんが65歳になるまでの間、本来受け取れるはずだった加給年金です。それが2年間で、およそ84万円。
浅井さんは、窓口で説明を受けながら呆然としました。
「そんな制度、誰もちゃんと教えてくれなかった……」
年金は増えた。けれど、その一方で失ったものも、決して小さくはなかったのです。
「損得」だけでは測れない老後のお金
浅井さんが私の「お金の悩み相談」に訪れたのは、ちょうどその頃でした。浅井さんは開口一番、
「先生、年金なんて増えても意味なかったですね……」
と、力なく笑いました。
確かに、夫婦で月31万円の年金は立派な金額です。しかし現実には、介護サービス費、通院費、オムツ代、住宅改修費などが発生し始めていました。
そして何より、浅井さん自身の精神的な疲労が非常に大きかったのです。私はそこで、浅井さんにこうお伝えしました。
「年金の繰下げ自体が悪いわけではありません。ただ、“なんのために増やすのか”が大事なんです」
年金の繰下げは、長生きすればするほど有利になる制度です。ねんきん定期便で将来の年金額を確認し、自分に合った受給時期を考えるのが大切です。
年金を増やせば人生は幸せになるのか
しかし、人間の人生は数字だけでは動きません。健康寿命。夫婦で元気に動ける時間。一緒に旅行へ行ける年齢。食事を楽しめる体力。
そうした“今しかない時間”にも、実は大きな価値があります。特に60代後半から70代前半は、「お金を使って人生を楽しめる最後の黄金期」とも言える時期です。
もちろん不安に備えることは大切です。しかし、将来ばかりを恐れて「今」を削り過ぎると、後になって取り戻せない後悔を生むこともあります。
老後のお金で本当に難しいのは、「いくら必要か」よりも、「いつ、どう使うか」なのかもしれません。
浅井さんは「年金を増やす」という一見正解のような選択をしたのに、「人生は幸せにならなかった」というケースです。そうなると私からアドバイスできることは、「もっと得をする方法」ではなく、「残った人生をどう再設計するか」でした。
そして、
①介護とお金の両立をどう現実化するか。
②浅井さん自身が“自分を責め続ける状態”からどう抜け出せるか。
ということになります。
月31万円の年金や資産状況を考えると、浅井さんは「今すぐ破綻する」状況ではありませんでした。
私はまず手始めに、「介護に必要なお金」と、「夫婦が生きるためのお金」を分けて考えてもらいました。それらを「見える化」できただけでも、浅井さんはずいぶんホッとした様子でした。
その後しばらくしたある日、浅井さんから元気そうな声でお電話をいただきました。
「先生……。旅行は無理ですが、先日、妻と近場の温泉旅館に一泊することができました」
お電話口からも浅井さんのうれしそうな様子が伝わってきました。
「それはよかったですね。浅井さん、年金は“残すため”だけにあるのじゃないと思います。奥さんとの時間を、少しでも穏やかで幸せなものにするために使ってください。そんな風に使われると、お金というものはきっと喜ぶんじゃないかと思うんですよ……」
私もうれしくなって、思わずそんな言葉を口にしていました。

