マイページ

まさに“放言”だが、メランション候補の支持率が2位に浮上し、大統領選の決選投票(フランスでは第1回投票でいずれの候補も得票率が過半に満たない場合、上位2名による決選投票が行われる)に進む可能性を金融市場が意識したことで、金利高に弾みがついた。金融市場はメランション流の財政再建を決して認めないというわけだ。
「右派回避」から「左派回避」へ転じるのか
なぜ金融市場がメランション新大統領誕生の可能性を意識したかというと、フランス政治には伝統的な“右派回避”の動きがあるためだ。ル・ペン候補は過去2回の大統領選で、決選投票に進んでいる。しかし右派回避の動きに則り、左派から中道の諸勢力が結託し、非右派の大統領(つまりエマニュエル・マクロン現大統領)を選出してきた。
現状、大統領選に出馬する候補のうち、支持率で首位に立つのはル・ペン候補だ。対抗馬がメランション候補となった場合、今回も右派回避の動きが働くなら、左派の大統領が誕生することになる。放言にかまけるメランション新大統領が誕生すれば、フランス中銀の件はさておき、財政政策運営の在り方が不透明なものとなる恐れが大きい。
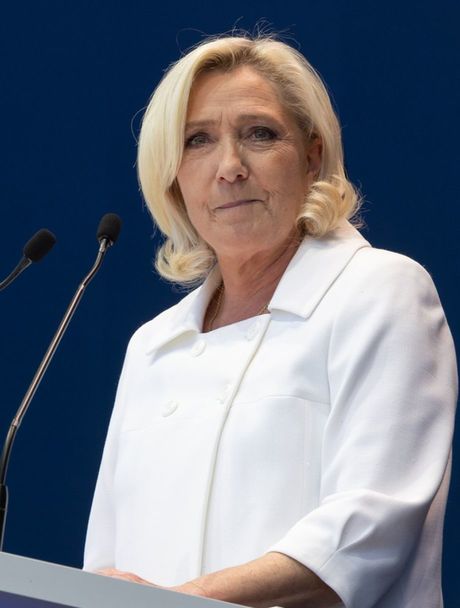

こうしたリスクシナリオが現実化することを、金融市場は警戒し、金利高という形でフランス政界に警告を鳴らしているわけだ。当然、バランスが取れた政治家であれば、メランション新大統領が誕生することの危険性をよく理解している。ゆえに、メランション候補が決選投票に進んだ場合、一転して“左派回避”の力学が強まるのではないか。
金利高が変える大統領選の力学
金融市場の懸念に対して強いコミットメントを示さないと、自らが新大統領になろうともならずとも、フランスの金利高は止まらない。加えて、ここでコミットメントを示さないと、後に本格的な財政危機に転じた際の責任を問われかねない。他の候補が新大統領となり、その下で財政危機が生じた場合、自らの責任を回避できる点は大きい。
そう考えたからこそ、ル・ペン候補は大規模な歳出削減を公約に掲げたのだろう。こうした点、放言に尽くすメランション候補に比べると、ル・ペン候補の方が為政者としての適性が高いと言っていいのではないだろうか。君子豹変は必ずしも悪いことではない。金融市場に無用な混乱を起こすことも厭わない姿勢の方がはるかに問題である。
そもそもル・ペン候補には、前身政党である国民戦線時代から比べると、RNをかなり現実化させてきた実績がある。理想と現実との折り合いを図るのが為政者の役目だろう。有権者にとって耳に聞こえのよい主張だけを展開し、その後の責任を取らない政治家は枚挙にいとまがないが、メランション候補はその典型であるように見受けられる。