去年の認識のままでは損をする
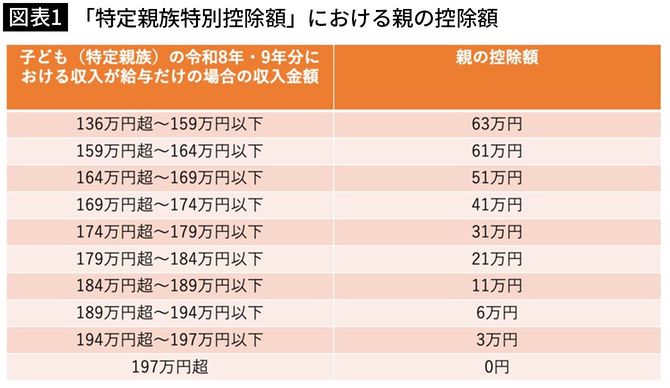
そして、大学生世代のお子さんを持つご家庭にチェックしていただきたいのが、「特定親族特別控除」です。まず、大学生年代の子(19歳以上23歳未満)の給与収入が136万円以下の場合、63万円の所得控除が受けられます(特定扶養控除)。加えて、給与収入が136万円超159万円以下であっても、「特定親族特別控除」として63万円の所得控除が受けられます。そして、給与収入が159万円を超えた場合でも、段階的に控除額が減りますが、197万円までは控除が受けられるのです。
いずれにしても税制は頻繁に改正されますので、去年の認識のままでは損をしてしまうこともあるかもしれません。ぜひご家族でチェックしてみてください。
夫婦で約10万円が節税できる人も
意外な落とし穴として挙げておきたいのが、「所得金額調整控除」です。2020年に始まった所得控除の一種ですが、意外に知られていません。所得金額調整控除の対象者となるのは、【給与収入850万円超】の方で、以下のいずれかに当てはまる場合です。
・本人が特別障害者
・23歳未満の扶養親族がいる
・特別障害者である同一生計配偶者または扶養親族がいる
所得金額調整控除の正式名称は「子ども・特別障害者等を有する者等の所得金額調整控除」で、子育てや介護の経済的負担を軽減する目的で設けられました。
所得金額調整控除のポイントは、対象者であれば、夫婦どちらも申請可能な点。たとえば夫婦ともに年収1000万円の場合、所得税・住民税合わせて約5万円が控除できるため、夫婦で約10万円の節税に。世帯で10万円というと、インパクトがありますよね。
この所得控除があまりに知られていないせいか、取材の場で話したところ、「私も対象者でした!」という方がいて、後でお礼メールをいただいたことも。また、子どもに関連した所得控除の場合、両親どちらかだけが対象となるケースが多いため、夫妻の片方だけ申請していた、という方もいました。もし申請し忘れていた場合でも、直近5年分は遡って申請可能ですので、こちらもぜひご確認ください。