
※この連載「高山一恵のお金の細道」では、高山さんの元に寄せられた相談内容を基に、お金との付き合い方をレクチャーしていきます。相談者のプライバシーに考慮して、事実関係の一部を変更しています。あらかじめご了承ください。
年末調整の季節がやってきた
今年も残り2カ月ほどとなりました。クリスマスや年越しを前に、会社員にとって重要なイベントが、「年末調整」であります。会社員にとって節税につながる所得控除は16種類ありますが、中には確定申告が必要なものも。また、年末調整で申請を忘れても、確定申告をすれば控除を受けられる可能性がありますので、まずは年末を前に本稿をしっかりチェックしてみてください。
最初に、「年末調整とはなんぞや?」をおさらいしておきましょう。会社員や公務員の場合、前年の収入や家族構成を基準に、「源泉徴収」として毎月の給与や賞与から所得税が差し引かれます。ただし、1年間のうちに子どもが増えたり生命保険料を支払ったりした場合、納めるべき所得税額も変わります。その「差分」を所得が確定する年末に調整し、正しい所得税の金額を出すのが、「年末調整」です。源泉徴収で所得税を多く払いすぎていた場合には還付となり、足りなかった場合には追加納税が必要になります。
配偶者控除の「年収上限」が引き上げ
では、今年から変更となる注意ポイントから見ていきましょう。2026年から、「基礎控除」や「給与所得控除」の枠が拡大しました。それに伴い、パートで働いている方や大学生世代のお子さんがいる家庭に影響があります。
まず、パートで働いている方への影響です。2026年から「配偶者控除」が適用になる年収の要件が変わりました。配偶者控除とは、配偶者(夫・妻)がいる人の所得税・住民税を軽くするための所得控除のひとつです。
今回の改正により、配偶者控除の対象となる配偶者の年収上限が以下のように引き上げられました。
《配偶者控除》
【これまで】配偶者の合計所得が58万円以下(給与のみで年収123万円以下)
【2026年から】配偶者の合計所得が62万円以下(給与のみで年収136万円以下)
たとえば、昨年は配偶者の年収が130万円で配偶者控除の対象外になってしまった方も、今年は「136万円」まで枠が拡大されたため、対象となります。また、136万円を超えてしまった場合にも、給与収入のみで年収207万円以下であれば、類似制度の「配偶者特別控除」が適用される可能性があります。
なお、配偶者(特別)控除は、納税者本人の合計所得が1000万円を超えると対象外となりますので、配偶者の適用要件と共にご確認ください。
去年の認識のままでは損をする
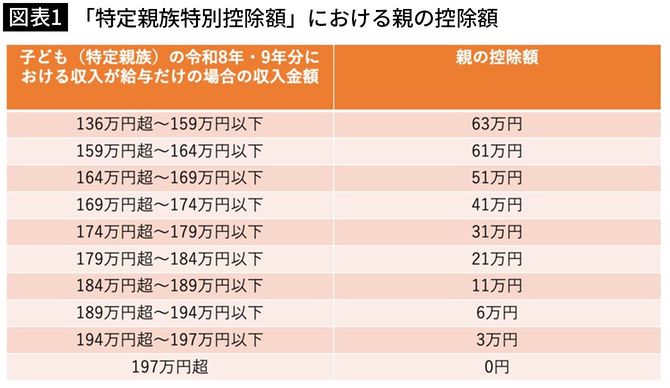
そして、大学生世代のお子さんを持つご家庭にチェックしていただきたいのが、「特定親族特別控除」です。まず、大学生年代の子(19歳以上23歳未満)の給与収入が136万円以下の場合、63万円の所得控除が受けられます(特定扶養控除)。加えて、給与収入が136万円超159万円以下であっても、「特定親族特別控除」として63万円の所得控除が受けられます。そして、給与収入が159万円を超えた場合でも、段階的に控除額が減りますが、197万円までは控除が受けられるのです。
いずれにしても税制は頻繁に改正されますので、去年の認識のままでは損をしてしまうこともあるかもしれません。ぜひご家族でチェックしてみてください。
夫婦で約10万円が節税できる人も
意外な落とし穴として挙げておきたいのが、「所得金額調整控除」です。2020年に始まった所得控除の一種ですが、意外に知られていません。所得金額調整控除の対象者となるのは、【給与収入850万円超】の方で、以下のいずれかに当てはまる場合です。
・本人が特別障害者
・23歳未満の扶養親族がいる
・特別障害者である同一生計配偶者または扶養親族がいる
所得金額調整控除の正式名称は「子ども・特別障害者等を有する者等の所得金額調整控除」で、子育てや介護の経済的負担を軽減する目的で設けられました。
所得金額調整控除のポイントは、対象者であれば、夫婦どちらも申請可能な点。たとえば夫婦ともに年収1000万円の場合、所得税・住民税合わせて約5万円が控除できるため、夫婦で約10万円の節税に。世帯で10万円というと、インパクトがありますよね。
この所得控除があまりに知られていないせいか、取材の場で話したところ、「私も対象者でした!」という方がいて、後でお礼メールをいただいたことも。また、子どもに関連した所得控除の場合、両親どちらかだけが対象となるケースが多いため、夫妻の片方だけ申請していた、という方もいました。もし申請し忘れていた場合でも、直近5年分は遡って申請可能ですので、こちらもぜひご確認ください。
控除証明書は「まとめて保管→提出」
最後にまとめて、忘れやすい所得控除もお伝えします。
「iDeCoの控除証明書を捨ててしまった」という方が毎年いらっしゃいます。生命保険料の控除証明書、地震保険料の控除証明書も紛失、提出忘れがとても多いです。保険会社等の問い合わせ窓口はチャットといったネット中心でわかりにくかったり、再発行までに時間がかかるケースも。控除証明書は10月中に届くことが多いので、手間をかけないためにも、「年末調整フォルダ」などを作っておいて、「まとめて保管→提出」がおすすめです。
また、子どもの国民年金を親が支払った場合、親の社会保険料控除として申請ができますので、こちらも覚えておいてください。
年末調整でできる控除には種類がいくつかありますが、自ら会社に必要書類を提出しなければいけない主な控除は以下になります。
・生命保険料控除
・小規模企業共済等掛金控除(※iDeCoに加入している場合)
・地震保険料控除
・扶養控除
・配偶者控除
・配偶者特別控除
・特定親族特別控除
・障害者控除
・寡婦控除
・ひとり親控除
・勤労学生控除
※住宅ローン控除については、税務署から送られてくる「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」等の書類に記入する。1年目は確定申告が必要。
「ワンストップ特例申請」には要注意
さらに、確定申告が必要な主な所得控除は以下になります。
《確定申告が必要な主な控除》
・医療費控除
・セルフメディケーション税制
・寄付金控除(ふるさと納税を含む)
・住宅ローン減税(※1年目の場合)
「医療費控除」は、1年間に支払った医療費が10万円を超えた場合に活用できます。また、1年間に1万2000円を超えるスイッチOTC医薬品を購入した場合は「セルフメディケーション税制」が使えるので、確定申告を行いましょう。なお、医療費控除とセルフメディケーション税制は併用できませんので、ご注意ください 。
また、寄付金も、確定申告をすれば所得控除になります。
「ふるさと納税」は「ワンストップ特例制度」を使う場合には、確定申告が不要です。ただし、ワンストップ特例制度利用者の場合でも、医療費控除やセルフメディケーション税制を申請するなど確定申告をする場合には、ふるさと納税も確定申告しなければなりません。
例年のことなのに、毎年慌ててしまう方も多いでしょう。まずは情報をアップデートしていただき、申請できるものを一覧化してみてください。一覧化してデータにしておくと、申請忘れを防ぎやすく、来年の情報更新もしやすいのでおすすめですよ。
【Close-up:「年末調整」で取り戻せるお金】の関連記事はこちら
・申請を忘れるのは損…FPが「ゴミ箱に捨てている人は少なくない」と指摘する"節税効果を期待できる"書類の名前

