マイページ

「老後の沙汰こそ金次第」
日本には昔から「清貧」を良しとする価値観があり、日本人はお金のことを言うのを忌み嫌う傾向があります。しかし、ここでハッキリと明言します。
「世の中はお金ではないけれども、老後の沙汰こそ金次第」なのです。「老後のことが不安だ、惨めな老後を過ごしたくはない」と思うのであれば、できるだけ早い段階から「金融リテラシー(=お金の教育)」に正面から取り組んでおくことは、とても重要なことなのです。
ただし、「できるだけ早い段階」というのは、「20代の前半から」を意図しています。それよりも若い時から「お金の教育」をするのは賛成いたしかねます。
なぜなら、20歳までの若年層(または、小中学生)は、まだ人生経験を豊富には積んでいませんので、その時期に「お金の教育」をすると、「世の中、お金さえあればいい」というような誤った判断をしてしまう人が出てきてしまうことが懸念されるからです。
世の中には、お金では得られない大事なものがたくさんあります。信用・本物の愛情や友情・健康な長寿・夢を追う前向きな人生設計など、枚挙にいとまがありません。
ですが、それと「老後のための金融リテラシーの向上」は全く別のことです。繰り返しになりますが、「老後の沙汰こそ金次第」だからです。
主たる収入がなくなった後も、永続的に得られる資産収入、すなわち、「お金に働いてもらうこと」で得られる収入を確立しておくこと。そして、そのためのスキル(金融リテラシー)の獲得こそが、老後の経済的不安に対する「唯一にして最大の解消策」になるのです。
「株式投資には不安がつきものだ」というのが定説的になっていますが、理論的に正しい株式投資を適度に、かつ継続的に行うと、不安はほとんどなく、むしろ安心感が得られます。
21世紀を生き抜くための普遍的な真理
この報告書は、本文の最後に、「この報告書が契機の1つとなり、幅広い主体に課題認識等が共有され、各々が『自分ごと』として本テーマ(高齢社会における資産形成や管理:著者注)を精力的に議論することを期待している」と結んでいます。
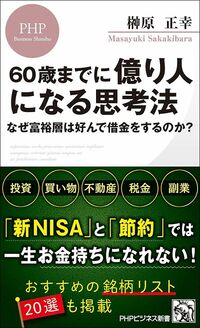

「老後に不足する2000万円」というのも、単なる平均値でしかありません。しかも、何歳まで生きるのかは、ほとんどの場合、予測不能ですし、インフレ率の予測も困難です。
また、老後の生活の経済的な水準は十人十色ですし、特別な支出も予測不能な部分が大きいです。ですが、この報告書がとても意義深いのは、
「各々が『自分ごと』として、高齢期における資産形成や管理について、精力的に議論することを期待している」
と結んでいる点にあります。
大事なことを二言でまとめます。
「自分ごと」と「資産形成」
この2つです。21世紀を生き抜くには、「自分ごととしての資産形成」が極めて重要であることは、普遍的な真理です。
検索時にプレジデントオンラインに関連する記事が表示されます