マイページ




- 習近平にとって"好都合"になりかねない…TSMCの米国・日本への分散で「シリコンの盾」が揺らぐ嫌な予感
- 半導体は現代の石油…台湾TSMCに対抗する資本主義の王者・米国の巨大国家プロジェクトで笑う日本企業の名前
※本稿は、桶井道・新川裕也『3倍・5倍・10倍の神株が続出! 半導体株&AI株投資大全』(すばる舎)の一部を再編集したものです。

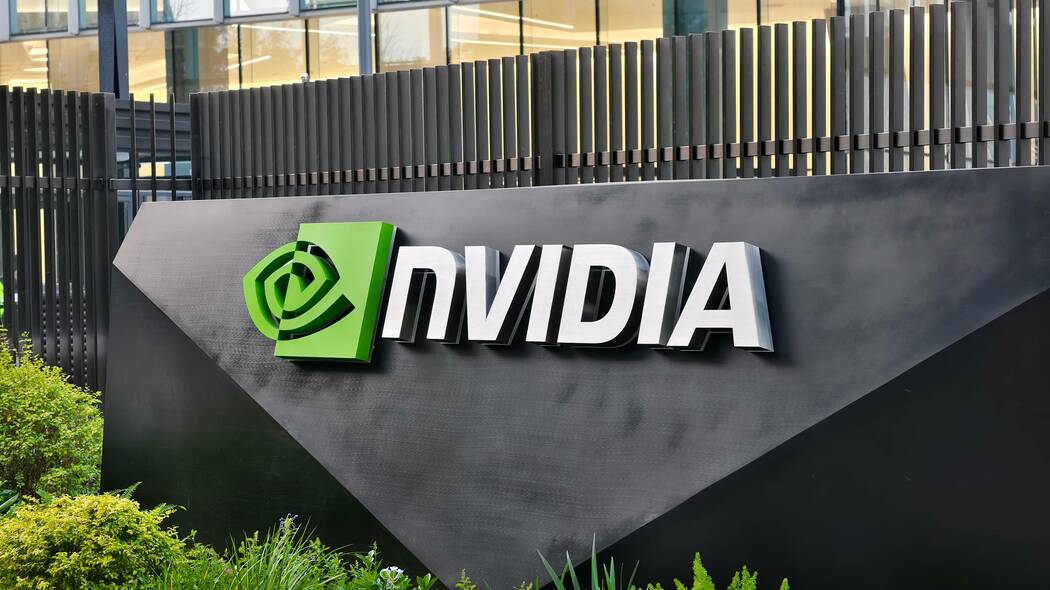
AIとは「エヌビディア」である
生成AIブームで最大級の恩恵を受けた企業のひとつが、エヌビディア(米国)です。
同社はAIモデルの学習・推論で広く用いられるGPUを中核に、関連ソフトウェアも含めたプラットフォームを提供しています。株価もAI需要の拡大を背景に大きく上昇し、直近5年で10倍以上、10年前から見ると約200倍となっています。
なぜ、エヌビディアがここまで評価されているのか、その成長の原動力と競争優位性を紐解いてみましょう。
AI向けGPU市場をほぼ独占
まず、なんといってもAI特需が直接的な要因です。
ChatGPTをはじめ、現在の生成AIを動かすには、大規模な計算を並列処理できるGPUチップが大量に必要です。エヌビディアはこのAI向けGPU市場をほぼ独占しています。
データセンターで使われるAIサーバーにはエヌビディアの高性能GPUが搭載されており、競合であるアドバンスト・マイクロ・デバイセズのGPUや、グーグルのTPUもあるものの、性能・エコシステムの両面での優位性から、エヌビディアが圧倒的なシェアを握っています。
AI需要が爆発した2023年、エヌビディアのGPU供給は需要に追いつかず、市場では製品の争奪戦が起きました。
その結果、2023年5~7月期(FY2024第2四半期)のデータセンター向け売上高は、前四半期比141%増、前年同期比171%増の約103億ドルにまで急拡大し、市場予想を約20億ドルも上回る大きなサプライズとなりました。
さらに8~10月期の売上高は約145億ドルと、当時の市場予想を大幅に上回りました。特に生成AI需要を背景に、データセンター事業は通年で前期比倍以上の成長ペースとなり、利益面でもFY2024(2023年2月~2024年1月)は当期純利益が前年を大きく上回る水準へと急拡大。一部の四半期では、前年同期比で10倍近い増益を記録しました。
こうして生み出された潤沢なキャッシュを原資に、同社は最大250億ドル規模の自社株買いも発表しています。こうした業績の急成長が、株価が急上昇するだけの評価を受ける背景となったのです。