限度額適用認定証を知らなかった代償
入院中に抗がん剤の副作用がひどかったある日、菅原さんは同室の患者のAさんからこう言われました。
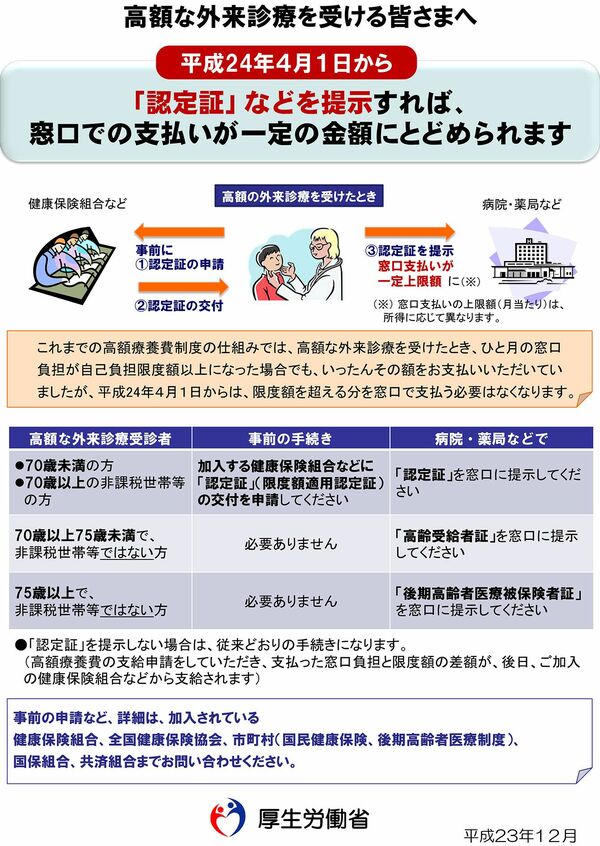
「菅原さん、限度額適用認定証というのを出しましたか?」
「え……? それなんですか?」
しかし菅原さんは、こうした仕組みを知りませんでした。その時菅原さんは、初めて知ったのです。本来であれば、「限度額適用認定証」を事前に申請していれば、窓口支払いは上限額までで済むという仕組みでした。
つまり菅原さんは、必要以上の現金を払い続けていたのです。しかもその間、預金が減り続ける一方で、精神的な不安は増大するばかりでした。
病気と生活費とのダブルパンチに泣く
問題は医療費だけではありませんでした。
菅原さんは体調の悪化で、再雇用の仕事を辞めざるを得なくなりました。収入は年金のみ。一方で支出は増え続けました。その結果、毎月8万円の赤字が生まれました。そこに医療費の立て替えが重なったのです。
半年後、通帳残高は大きく減少していました。不安になった奥さんに連れられ、菅原さんが私の「お金の悩み相談」を訪れたのはちょうどその頃のことでした。
菅原さんは体調の悪い状態が続き、精神的にも半ば限界になっていたようです。
最終的に、医療費の一部は確かに戻ってきました。しかし、制度の理解不足や資金計画の欠如、お金が戻るまでのタイムラグといったものが重なり、菅原さんの老後資金は不要な形で大きく毀損しました。
多くの人が怖れているのは、病気そのものです。しかし実際に家計を破壊するのは、病気に伴う「お金の管理ミス」であるケースが非常に多いのです。
・制度を知らない
・申請が遅れる
・資金の準備がない
・支出の全体像が見えていない
こうしたことが重なると、病気+お金の問題=二重の崖となって、一気に生活を追い詰めます。制度は万能ではありません。使いこなせなければ、なんの意味もないのです。
もうひとつ見逃してはならないのが、制度には必ず時間差があるという点です。最初は、自分のお金に頼るしかない期間があります。この空白期間が、家計にとっては致命的になる時があります。必要なのは、「その時に考える」のではなく「起きる前に考えておく」こと。人生の後半戦においてこの準備があるかどうかで、同じ出来事でも「乗り越えられる現実」になるか、それとも「崩壊の引き金」になるかが決まります。
「医療」と「お金」。このふたつをセットで考えることこそが、老後の「心の平穏」を守る、最も重要なカギになるかと思います。