
※本稿は、水上克朗『56歳で崖落ち。そこから資産を「1億円」に増やしたFPが教える 老後破産しない選択』(オレンジページ)の一部を再編集したものです。
突然目の前が真っ暗になった日
「紹介状を書きますので、なるべく早めに精密検査を受けてください」
65歳で定年退職したタイミングに、自治体から送られてきた健康診断を受けようと思ったのがきっかけでした。菅原正一さんは、かかりつけ医から紹介された大学病院で精密検査を受けると、ステージ3の大腸がんであることを告げられました。
「すぐに手術と、抗がん剤投与が必要です」
もしかしたらという思いはあったものの、実際に医者からそう言われると、戸惑いは隠せませんでした。
「何も退職した途端に、そんな厄介な病気にならなくても……」
思いがけない結果と人生をもて遊ぶような運命のなりゆきに、菅原さんは誰へともなく文句を言いたい気持ちになりました。菅原さんはその年、長年勤めた食品メーカーを定年退職し、1800万円の退職金を受け取りました。貯蓄は400万円。
33歳になるひとり息子はすでに独立し、4歳下の妻・加奈子さんとのふたり暮らしをしていました。年金は夫婦合わせて18万円が支給され始めたばかりです。
生活費は月16万円ほど。
「ギリギリだけど、なんとかやっていけるだろう」
そう思った矢先、菅原さんの体に異変が起きたのです。
手術、入院、そして抗がん剤治療。そこから始まったのは、想像を超える医療費の負担でした。入院費、手術費、検査費、薬代……。最初の請求額は、約80万円でした。
「えっ、こんなに……?」
菅原さんから思わずそんな言葉が漏れました。
すると病院の窓口では、こんな説明をされました。
「高額療養費制度がありますので、最終的な負担はもっと少なくなりますよ」
菅原さんはその言葉で、救われるような思いがしました。
“後で戻る”という落とし穴
高額療養費制度というのは、一定額を超えた医療費が後から戻される仕組みです。菅原さんはこの制度を、“最初からそんなに払わなくていい制度”という風に理解していました。
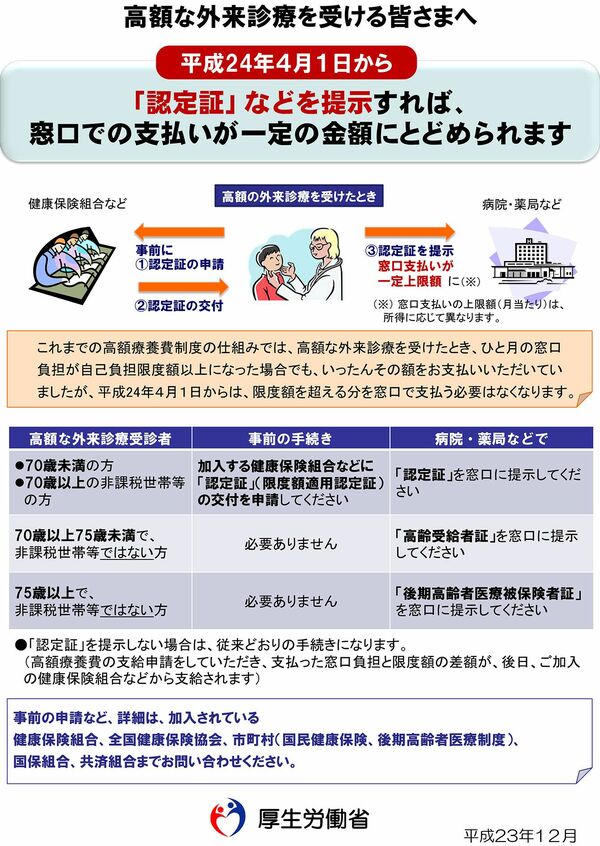
しかし実際には、全額を一度支払う必要があります(*)。そして払い戻しは数カ月後。その間は、自分の資金で立て替えるしかありません。
*現在では制度が変わり、マイナ保険証を使えば窓口での支払いは最初から原則として自己負担限度額までに抑えられていますが、マイナ保険証を利用していない場合や限度額適用認定証を事前に用意していない場合は、従来通り一時的に高額な支払いが発生する可能性があります。
ところが実際に繰り返し治療が始まってみると、資金が急減していきます。抗がん剤治療は1回では終わりません。月に1〜2回の通院。そしてそのたびに、10万〜20万円の支払いが発生します。
さらに、
・通院交通費
・栄養補助食品
・副作用対策の薬
・入院の差額ベッド代
そして保険適用外の出費も重なります。気づけば、3カ月で150万円の支出。入院費や手術費も含めた総額です。
菅原さんは焦り始めました。
「こんなに減るのか……」
退職金がまだあるとはいえ、老後資金を切り崩すスピードが想像以上でした。
限度額適用認定証を知らなかった代償
入院中に抗がん剤の副作用がひどかったある日、菅原さんは同室の患者のAさんからこう言われました。
「菅原さん、限度額適用認定証というのを出しましたか?」
「え……? それなんですか?」
しかし菅原さんは、こうした仕組みを知りませんでした。その時菅原さんは、初めて知ったのです。本来であれば、「限度額適用認定証」を事前に申請していれば、窓口支払いは上限額までで済むという仕組みでした。
つまり菅原さんは、必要以上の現金を払い続けていたのです。しかもその間、預金が減り続ける一方で、精神的な不安は増大するばかりでした。
病気と生活費とのダブルパンチに泣く
問題は医療費だけではありませんでした。
菅原さんは体調の悪化で、再雇用の仕事を辞めざるを得なくなりました。収入は年金のみ。一方で支出は増え続けました。その結果、毎月8万円の赤字が生まれました。そこに医療費の立て替えが重なったのです。
半年後、通帳残高は大きく減少していました。不安になった奥さんに連れられ、菅原さんが私の「お金の悩み相談」を訪れたのはちょうどその頃のことでした。
菅原さんは体調の悪い状態が続き、精神的にも半ば限界になっていたようです。
最終的に、医療費の一部は確かに戻ってきました。しかし、制度の理解不足や資金計画の欠如、お金が戻るまでのタイムラグといったものが重なり、菅原さんの老後資金は不要な形で大きく毀損しました。
多くの人が怖れているのは、病気そのものです。しかし実際に家計を破壊するのは、病気に伴う「お金の管理ミス」であるケースが非常に多いのです。
・制度を知らない
・申請が遅れる
・資金の準備がない
・支出の全体像が見えていない
こうしたことが重なると、病気+お金の問題=二重の崖となって、一気に生活を追い詰めます。制度は万能ではありません。使いこなせなければ、なんの意味もないのです。
もうひとつ見逃してはならないのが、制度には必ず時間差があるという点です。最初は、自分のお金に頼るしかない期間があります。この空白期間が、家計にとっては致命的になる時があります。必要なのは、「その時に考える」のではなく「起きる前に考えておく」こと。人生の後半戦においてこの準備があるかどうかで、同じ出来事でも「乗り越えられる現実」になるか、それとも「崩壊の引き金」になるかが決まります。
「医療」と「お金」。このふたつをセットで考えることこそが、老後の「心の平穏」を守る、最も重要なカギになるかと思います。
病気になったことで見えるもの
その後、私はまず菅原さん夫婦の家計を一緒に整理することから始めました。医療費の戻り時期を一覧にし、これから必要になる治療費と生活費を月単位で見える化しました。
さらに、
・差額ベッド代をやめる
・使っていなかった民間保険を整理する
・自治体の医療費助成制度を確認する
・再雇用収入がなくなった後の生活費を現実的に組み直す
など、“今できること”をひとつずつ積み上げていったのです。
加奈子さんも、最初は暗い顔をしていました。
「このまま老後が壊れてしまうんじゃないか……」
そんな不安が頭から離れなかったのでしょう。
しかし、数字を整理し、先が見え始めると、少しずつ表情が変わっていきました。
「まだ、やり直せるんですね……」
その言葉を口にした時、隣で黙って聞いていた菅原さんが、ぽつりと言いました。
「病気になってから、お金のことばかり怖くなっていた気がします。でも本当は、妻と普通に暮らせなくなることが、いちばん怖かったんですね」
加奈子さんは何も言わず、小さくうなずいていました。
病気になったから“本当に大事なもの”がわかった
それから数年後。菅原さんは幸いにも治療が順調に進み、がんは再発することなく経過観察の段階に入りました。
以前のように無理をして働くことはありません。朝は近所の公園をゆっくり散歩し、帰りに商店街で加奈子さんと総菜を買う。そんな穏やかな毎日です。生活費も見直したことで、赤字は解消。
「お金を使わない暮らし」ではなく、“身の丈に合った安心できる暮らし”へと変わっていきました。
ある日、相談の帰り際に、菅原さん夫婦がこんな話をしてくれました。
「病気になった時は、人生が終わったと思っていました。でも、今は逆ですね。病気になったからこそ、“本当に大事なもの”がわかった気がします」
最近の楽しみは、月に一度、息子さん夫婦と孫が遊びに来ることだそうです。
小さな孫が「じいじ!」と言いながら飛びついてくるたび、菅原さんは目を細めながら笑います。
「前は“もっとお金を残さなきゃ”、ということばかり考えていました。でも今は、この時間をちゃんと生きられていることのほうがありがたいですね」
そう言って笑った菅原さんの顔には、かつて相談室で見せていた深い疲労の色は、もうありませんでした。
老後に必要なのは、“絶対に病気にならないこと”ではありません。人生には、思いがけないことが必ず起きます。それでも、制度を知り、家計を整え、誰かに相談していければ、人は何歳からでも暮らしを立て直すことができます。
不安の中で失いかけた日常を、もう一度取り戻した菅原さん夫婦の姿は、私にとっても忘れられない光景になりました。

