マイページ







足切り額が一気に下がった
ビジネスパーソンにとって、医療費控除は数少ない節税策のひとつ。もれなく申告をして最大限の税金を取り戻したい。
申告の際に悩ましいのは、どんな費用が認められるか。
判断基準になるのは「治療に必要」かどうか。たとえば、人間ドックの費用。通常は対象外だが、検査で病気が見つかり治療をした場合には、対象となる。差額ベッド代も同じだ。医師が「治療上、個室が必要」と判断すれば、対象となる。大部屋が空いておらず、やむをえず個室を利用した場合も認められる。
鍼灸やマッサージの費用も対象だ。疲れを癒やしたり、体調を整えるためなら認められないが、神経痛や五十肩など治療のためであれば認められる。医師の診断書などは不要なので、治療を受けた本人の判断となる。
出産はどうか。通常分娩、帝王切開ともに対象となるが、出産一時金等を差し引いたものが対象となる。不妊治療もOKだ。
治療費だけではない。入院中の世話をしてもらうため付き添いを頼んだ場合は、その費用も認められる。ただし、家族に付き添いを頼みアルバイト代を支払っても認められない。
ところで、医療費控除は年間の医療費が10万円を超えた分が対象となる。大きな病気でもしない限り難しそうだが、生計が同じであれば、親族の分もまとめて申告できる。親族とは、6親等内の血族、配偶者および3親等内の姻族をいう。同居していれば生計が同じだと判断されるが、別居の場合は「仕送りをしているかどうか」が判断基準になる。たとえば、離れて住む年金暮らしの親に生活費の大半を仕送りしているような場合は、対象になる可能性が高い。

また、共働きの場合、収入が低い人が申告をすれば足切り額が下がる可能性もある。医療費控除の足切り額は「10万円または総所得金額等5%のいずれか低い金額」となっているからだ。仮に所得が130万円であれば、130万円×5%=6万5000円となり、この金額を超えた医療費が対象となる。所得が高い人が申告した場合と比較検討する必要があるだろう。
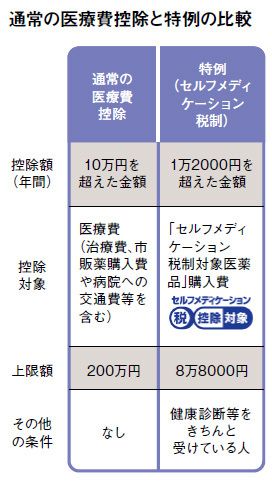
2017年1月からは、従来の医療費控除に加えて「医療費控除の特例(セルフメディケーション税制)」がスタートした。健康診断等をきちんと受けている人が対象で従来の医療費控除と違う点は大きく2つある。
1つは足切り額が下がったこと。年間合計額が1万2000円を超えたら対象となる。控除額の上限は8万8000円だ。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます