
 マイページ

意外と知られていない? 金特有の特殊な需給関係とは
――金は、それ自体は価値を生みません。では、どのように価格が決まるのですか。
【チャン】金の価格は、ほかのコモディティと同様、需要と供給の関係によって決まります。しかし金は、供給面に“特殊”といえるほどの特徴があります。
金は、原油や農産物などとは違い、消費されてなくなることがありません。例えば、宝飾品の金は、古くなったらリサイクルされ、再び金の延べ棒などに形を変えたりします。
それならば、生産するほど供給が増え、価格が下がってもおかしくないように思われるかもしれませんが、金の場合は生産を増やすのが非常に難しいという構造的な要因があります。通常は、価格が上がればたくさん生産しようというインセンティブが働きますが、金はそれができないのです。
S&P Globalの調査によると、鉱山の発見から生産開始までの期間は、2000~2009年の平均10.6年から、2020~2025年には17.5年へと大幅に長期化しました。探鉱や許認可、資金調達に時間がかかるようになったことが主な要因です。金鉱山もまた、発見から生産開始まで平均約16年を要し、年間1~2%程度しか金の供給は増えていません。
――不動産も、土地という意味では消費されてなくなることはないですが、有限です。金とはどのような違いがあるのでしょうか。
【チャン】不動産も一等地は限られているからこそ、非常に高い価値がつきます。そういう意味では、金は「金属の中の一等地」と考えるとわかりやすいでしょう。実際、金はほかの金属と比べても非常に希少です。年間の生産量は約3700トンですが、銅は約2300万トン、アルミは約7300万トン。桁がまったく違います。
――供給がほとんど増えない一方、需要は急速に高まっていますね。
【チャン】その通りです。ポートフォリオに金を加えることによる分散効果が知られるようになったことに加え、インフレが進んで通貨価値低下への懸念も高まっており、投資需要が増えています。また、各国の中央銀行が金を買い入れる傾向も続いています。金価格の上昇は宝飾品需要を抑える一方、近年は投資需要や中央銀行需要が市場を支える重要な要因となっています。こうした需要構造の変化が、金価格を下支えしてきました。
――今後、金の供給が増えて、市場での需給バランスが大きく変わる可能性はあるのでしょうか。
【チャン】劇的に供給量が増えれば価格が下がるかもしれませんが、現時点では考えにくいでしょう。金の地中埋蔵量は約6万1000トン(2026年6月末時点)とされていて、オリンピックプール約1.3杯分にすぎません。年間生産量が約3700トンなので、単純計算すると16.5年程度で尽きてしまいます。ただ、推定資源量はオリンピックプール約2.4杯分の11万4400トン(2024年)です。推定資源量には、金の存在は確認されているものの、地質データや掘削データが十分ではなく、経済性評価も限定的なため、埋蔵量としてはまだ確定していない部分が含まれています。
一方、埋蔵量は、技術的、コスト的にも掘り出すことができる金を指します。金の価格が上がれば、採算が合うようになって、埋蔵量にカウントされる分が多少は増えるかもしれません。
日本でも2024年に、鹿児島県の山ヶ野金山で新たに金鉱脈が発見されたことが報じられたりしていますが、現時点では全体の供給量に影響するほどではなさそうです。また、人工的に金を生成する技術も研究されているようですが、微量の金をつくるにも莫大なコストがかかり、また、放射性があるため実用化には至っていません。
価格変動の裏側では、多くの参加者が売買を行っている
――少ない供給量を世界中で取りあっている状況なのですね。金市場にはどんな参加者がいて、需要と供給を形成しているのですか。
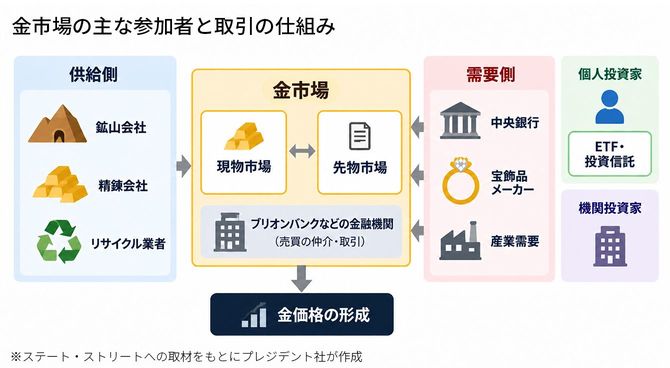
【チャン】供給側には、金を採掘する鉱山会社、採掘した金を精製する精錬会社、使用済みの宝飾品や電子機器などから金を回収するリサイクル業者などがあります。一方、需要側には、宝飾品需要に加え、中央銀行、個人・機関投資家、そして電子機器などの産業用途の需要があります。
こうした参加者が直接売買するだけではありません。金などの貴金属を扱う「ブリオンバンク」と呼ばれる金融機関が存在し、市場参加者同士をつなぐ役割を果たしています。中央銀行や宝飾品メーカー、機関投資家などによる多くの取引は、ブリオンバンクを通じて行われています。個人投資家の注文も、投資信託やETF(上場投資信託)、先物などを介して最終的にはこうした市場につながっています。
――では、その市場で金価格は日々どのように変動するのでしょうか。
【チャン】買い手と売り手の需給によって価格が動くのですが、一つの市場だけで形成されているわけではありません。特に重要なのが、ロンドンを中心とする「現物市場」とニューヨークのCOMEX(Commodity Exchange)に代表される「先物市場」です。
現物市場では、その時点で金そのものを売買します。世界の金取引の中心地であるロンドンでは、中央銀行や機関投資家、鉱山会社などが取引しています。一方の先物市場では、将来の時点で金を売買する取引が行われています。この二つの市場は別々に動いているわけではなく、価格差を利用した「裁定取引」によって結びついています。
例えば、先物価格が現物価格に比べて割高になれば、プロのトレーダーは先物を売り、現物を買います。反対の価格差が生じれば、逆の取引を行います。こうした取引が繰り返されることで、現物市場と先物市場の価格差は調整され、金価格は世界中の市場でおおむね整合的に形成されています。つまり、金価格の裏側では、多くの参加者による売買と市場間の裁定取引が絶えず行われ、その結果として価格が形成されているのです。
――個人単位の売買も、市場全体の金価格には影響するのでしょうか。
【チャン】金地金を直接購入する場合と異なり、ゴールドETFや投資信託では現物の金が手元に届くわけではないので、投資家は「金を買っている」という実感を持ちにくいかもしれません。しかし、現物裏付け型のゴールドETFや、それらに投資するファンドへの資金流入は金の需要につながっており、そこに投資されたお金は最終的に金に換えられます。その際に重要な役割を担うのが、AP(Authorized Participant:指定参加者)と呼ばれる金融機関です。APがETFと現物の金との交換などを行うことで、ETFの価格が現物の金価格から大きくかい離しないようにしています。ですから、現物裏付け型のゴールドETFへの投資が増えればAPによるETFの設定を通じて金需要を支える要因の一つになります。
ステート・ストリート・インベストメント・マネジメント
ゴールド・ストラテジスト
――つまり、ゴールドETFを買うことも、間接的に現物の金を保有することにつながっているのですね。
【チャン】そうですね。例えば、ステート・ストリートが2004年に米国で初めて上場した「SPDR® ゴールド・シェア(GLD)」は、現物の金を裏付けとするETFです。金の世界組織、ワールド ゴールド カウンシル(WGC)とパートナーシップを結んでおり、WGCの完全子会社がファンドのスポンサーとして業務監督をしているのですが、どれだけの金を保有しているかに加え、保管先のカストディアン(保管・管理者)や延べ棒の製造番号まで公開しています。
ゴールドETFが生まれる前は、金需要のほとんどが宝飾品で、投資需要は全体の1~2割しかありませんでした。金に投資するには、現物の金地金や金貨を購入するのが一般的でしたが、保管も大変ですし、売値と買値の差(スプレッド)が大きくて売買コストもかかります。ゴールドETFの誕生は革命的で、機関投資家や個人投資家が参加しやすくなり、投資需要の裾野が広がりました。
――現在は、どのようなゴールドETFがあるのでしょうか。
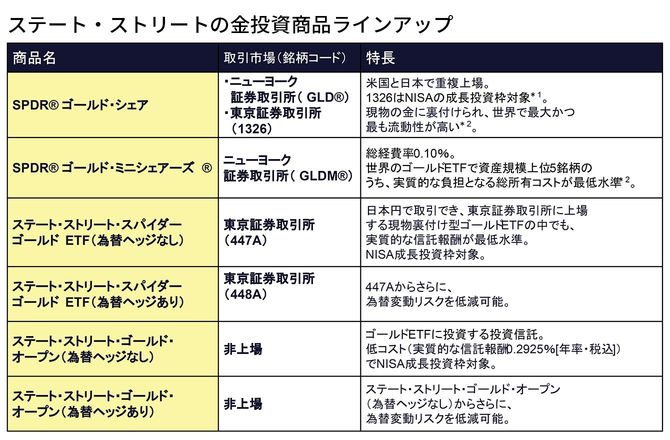
【チャン】ステート・ストリートでは、投資目的や取引市場などに応じて選べるゴールドETFを用意しています。さきほど挙げた「SPDR® ゴールド・シェア」は、約1417億ドル、日本円で約22.3兆円と世界最大の運用資産総額(※1)を持つ、世界で最も取引されている(※1)ゴールドETFです。米国・ニューヨーク証券取引所アーカ市場(銘柄コード:GLD®)と、東京証券取引所(銘柄コード:1326)で重複上場しており、東京証券取引所で購入する場合は日本円での取引が可能です。GLD®については一部の証券会社においてNISAでの取り扱いができない場合もあります。また、1326については証券会社によってNISA成長投資枠の取り扱いが違うことがあります。
「SPDR® ゴールド・ミニシェアーズ」は、総経費率0.10%と、SPDR® ゴールド・シェアよりもさらにコストが低いため、長期保有による資産形成を考えている個人投資家に人気です。世界のゴールドETFのうち資産規模上位5銘柄を比較すると、投資家の実質的な負担となる総所有コスト(信託報酬+スプレッド)が最低水準であることが大きな特長となっています(※2)。米国・ニューヨーク証券取引所アーカ市場(銘柄コード:GLDM®)に上場しており、証券会社で外国証券取引口座を開設すれば、米ドル建てで取引できます。
東京証券取引所に上場したETFとしては、「ステート・ストリート・スパイダー ゴールドETF(為替ヘッジなし)」(銘柄コード:447A)と「ステート・ストリート・スパイダー ゴールドETF(為替ヘッジあり)」(銘柄コード:448A)があります。これらは、主にSPDR® ゴールド・ミニシェアーズに投資するETFです。東京証券取引所に上場する現物裏付け型ゴールドETFの中でも、実質的な信託報酬が最低水準にあることが特長です。
さらに、ゴールドETFに投資する非上場投資信託「ステート・ストリート・ゴールド・オープン(為替ヘッジあり)」と「ステート・ストリート・ゴールド・オープン(為替ヘッジなし)」もあります。日本では長く非上場投資信託になじみがあったこともあり、人気が出ています。
投資家は何を見て売買を判断しているのか
――金市場の仕組みや、需要と供給の関係はよくわかりました。金価格を動かす短期要因には、何がありますか。
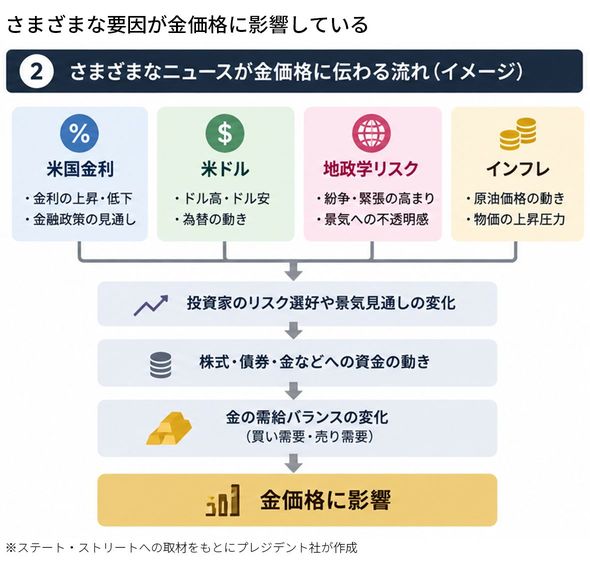
【チャン】大きく分けて米国の実質金利、米ドルの動き、地政学リスク、インフレの四つがあります。金は利息を生まない資産なので、実質金利が上昇すると、利息収入が期待できる債券の魅力が相対的に高まりますし、ドルも買われ、ドル建てで取引される金には一般的には逆風になります。
ただ、以前は「米国の実質金利を見れば金価格の動きがある程度説明できる」といわれていましたが、最近では説明しきれなくなっています。中央銀行による金購入や地政学リスク、投資家心理など、さまざまな要因が同時に影響するためです。その結果、実質金利やドルが上昇する局面でも金価格が堅調に推移するなど、従来の関係が当てはまりにくい場面も見られます。
個人投資家にとって金は、短期的な売買で利益を狙うというより、資産分散やインフレへの備えとして長期的に保有する資産です。基本は積み立て投資を継続しながら、相場が調整した局面では買い増すといった取り組み方が有効ではないでしょうか。
――積み立てるためにもETFがいいということですね。長期的な金価格の方向性を考えるうえで、注目すべき指標は何ですか。
【チャン】各国の中央銀行が金を買い続けているかどうかは、重要なポイントです。近年、中央銀行による購入は世界の年間金需要の約2割を占めており、金の需給に大きな影響を与えているからです。
加えて、中央銀行が購入した金は、すぐに市場へ売り戻される性質のものではありません。各国が外貨準備の一部としてドルから金へ資産を移し、その金を長期的に保有すれば、市場に出回る金はそれだけ限られます。中央銀行の買いが続くことは、需要を押し上げるだけでなく、金の需給をよりタイトにする要因にもなります。
米ドルは基軸通貨ではありますが、米国の財政赤字や債務への懸念は広がっており、中央銀行による外貨準備の多様化が進んでいます。その中で、米ドルへの依存度を抑え、金準備を積み増す動きが続いているのです。
WGCの調査(※3)によると、中央銀行は16年連続で金を買い越しており、おそらく今年も買い越すでしょう。また、WGCでは毎年、各国の中央銀行を対象に調査を実施しています。最新調査では、5年後の外貨準備について、84%が、金の保有量は増えるだろうと答えており、74%が、米ドルの保有が減るだろうと回答しています。WGCが毎年出している、中央銀行に対する調査結果や四半期ごとの世界全体の金需要のレポートは、世界の金需給のトレンドを把握するうえで参考になります。
長期的には、通貨供給や政府債務の増加を背景に、資産価値の保全手段として金への関心は高く、引き続き需要を支える要因になると考えています。日々の値動きに一喜一憂せず、ゴールドETFを計画的に組み入れることで、資産分散やインフレリスクへの備えに活用していただければと思います。
*1 証券会社によってNISA成長投資枠の取り扱いが違うことがあります。
*2 ブルームバーグ・ファイナンスL.P., 2026年9月30日時点。
※1 ブルームバーグ・ファイナンスL.P.、ステート・ストリート・インベストメント・マネジメント。2026年9月30日時点。
※2 ブルームバーグ・ファイナンスL.P., 2026年9月30日時点。
※3 Central Bank Gold Reserves Survey 2026 | World Gold Council
(ご留意事項)
当資料は情報提供のみを目的として作成したものであり、金融商品取引法およびその他日本の法律に基づく開示資料ではありません。お申し込みに当たっては、必ず上場有価証券等書面や交付目論見書またはその他の開示書類の内容をご確認の上、ご自身でご判断ください。購入のお申し込みや売買手数料等につきましては、当該ETFや投資信託を取扱いの金融商品取引業者(証券会社等)までお問い合わせ下さい。コモディティ及びコモディティ指数連動商品は、市況全般の変化、金利変動や、天候、疫病、禁輸あるいは政治及び規制といったその他要因のほか、コモディティ現物における裁定業者や投機家の取引行動により影響を受けます。ETFや投資信託を頻繁に売買した場合、売買手数料や他のコストが大幅に増加し、その結果、低いフィーやコストによる節約効果が相殺されることがあります。分散投資は、利益を確保したり、損失回避を保証するものではありません。コモディティ投資には大きなリスクを伴うため、すべての投資家に相応しいとは言えません。
<SPDR® ゴールド・シェア(「GLD®」)およびSPDR® ゴールド・ミニシェアーズ(「GLDM®」)に関する重要情報>
SPDRゴールド・トラストはGLDに係る、そしてワールド・ゴールド・トラストはGLDMに係る(目論見書などの)届出書面をそれぞれ証券取引委員会(「SEC」)に届け出ています。各ファンドとも1940年投資会社法(「1940年法」)の下で登録された投資会社ではありません。そのため、各ファンドの投資主には1940年法の下で登録された投資会社の株式保有に伴う保護がありません。GLDおよびGLDMは1936年商品取引法(「CEA」)の規制対象ではありません。そのため、GLDおよびGLDMの投資主にはCEAが提供する保護がありません。各ファンドの受益権は株式のように売買され、投資リスクがあり、時価が変動します。GLD受益権およびGLDM受益権の価値は、各ファンドが保有する金の価値(経費控除後)にそれぞれ直接関係しており、金価格の変動が受益権への投資に大幅に不利な影響を与える可能性があります。時価で売買される受益権の売却に際して受け取る価格は、受益権が表象する金の価値よりも多い場合も少ない場合もあります。いずれのファンドもインカムを生じず、各ファンドは継続的に発生する経費を賄うべく金を定期的に売却するため、各ファンドの受益権が表象する金の量は時間の経過とともに相応分減少します。MiniShares®はWGC USAアセット・マネジメント・カンパニーLLCの登録商標であり、WGC USAアセット・マネジメント・カンパニーLLCの許可を得て使用しています。
<投資信託にかかるご留意事項>
投資信託は、主に株式や債券などの有価証券に投資を行います。投資対象としている株式などの値動きにより、投資信託の基準価額が下落することがあります。有価証券への投資には、価格変動リスク、カントリーリスク、信用リスク、為替リスク等、様々なリスクがあり、投資信託も同様のリスクが伴います。これらのリスク要因により、投資資産の市場価格が下落する場合があります。その為、投資元本を割り込む恐れがあります。投資信託の運用による損益は、投資信託をご購入のお客様に帰属します。投資信託は、預金や保険契約とは異なり、預金保険機構および保険契約者保護機構の保護の対象ではありません。また、銀行など登録金融機関で購入された場合、投資者保護基金の支払いの対象とはなりません。金融商品取引法第37条の6の規定(いわゆるクーリング・オフ)の適用はありません。投資信託毎に投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。
<ETF(上場投資信託)にかかるご留意事項>
① 元本保証はされていません。
② ETFの一口あたりの純資産額の動きと連動を目指す特定の指数等の動きが乖離する可能性があります。
③ 市場価格とETFの一口あたりの純資産額が乖離する可能性があります。
ETFは、流通市場において株式と同様に取引されますが、取引価格は変動し、基準価額を下回ることがあります。また、常に取引可能であるとは限らず、市場環境が悪化している場合は、大幅なディスカウントとなる可能性があります。
ETFは、主に株式や債券などの有価証券に投資を行います。投資対象としている株式などの値動きにより、ETFの基準価額が下落することがあります。有価証券への投資には、価格変動リスク、カントリーリスク、信用リスク、為替リスク等、様々なリスクがあり、ETFも同様のリスクが伴います。これらのリスク要因により、投資資産の市場価格が下落する場合があります。その為、投資元本を割り込む恐れがあります。ETFには上場廃止リスクがあり、純資産規模が縮小するなど、運用が困難になった場合や、上場取引所の上場基準に合致しなくなった場合、上場廃止となることがあります。これらは主なリスクであり、ETFへの投資に係るリスクはこれらに限定されるものではありません。
<手数料・費用>
(売買手数料)取扱いの金融商品取引業者の定める売買手数料がかかります(SPDR® ゴールド・シェア[GLD、1326]、SPDR® ゴールド・ミニシェアーズ[GLDM]の信託にかかる費用)管理会社・受託銀行に支払う報酬、マーケティング・エージェントに支払う報酬、監査費用等があり、それぞれ年率0.40%、0.10%(GLDおよび1326、GLDM、2026年10月末時点)です。ステート・ストリート・スパイダー・ゴールドETF(為替ヘッジなし/為替ヘッジあり)の実質的な信託報酬率の概算率の概算値は、GLDMの受益証券の管理費用等年率0.10%を含め、純資産総額に対して年率0.177%(税抜0.17%)程度となります。その他ETFを保有する際には、それぞれ個別に定められた費用がかかります。これらの費用は、運用状況等により変動するものであり、事前に上限額を示すことができません。当ETFの運営費用は将来にわたり変更される可能性があります。※取得のお申込みに当たっては、必ず上場有価証券等書面またはその他の開示書類の内容をご確認の上、ご自身でご判断下さい。
※購入のお申込や売買手数料等につきましては、当ETFを取り扱い金融商品取引業者(証券会社)までお問い合わせ下さい。
(ステート・ストリート・ゴールド・オープン(為替ヘッジあり/為替ヘッジなし)の運用にかかる実質的な信託報酬)年率0.2925%程度*マザーファンド受益証券を通じて投資する投資対象上場投資信託証券の管理費用等年率0.10%を含めた実質的な信託報酬率の概算値です。ただし、この値は目安であり、投資対象上場投資信託証券の実際の組入れ状況等により変動します。
「LBMA金価格(LBMA Gold Price)」の著作権等について
LBMA金価格は、ICEベンチマーク・アドミニストレーション・リミテッド(IBA)によって管理および公表されており、SPDR® ゴールド・シェア、SPDR® ゴールド・ミニシェアーズ、ステート・ストリート・スパイダー・ゴールドETF(為替ヘッジなし/為替ヘッジあり)、ステート・ストリート・ゴールド・オープン(為替ヘッジなし/為替ヘッジあり)に関連する入力データまたは基準として使用されています。
LBMA金価格は、Precious Metals Prices Limited の商標であり、IBA がLBMA 金価格の管理者として使用許可を受けています。ICEベンチマーク・アドミニストレーションは、IBA及び、またはその関連会社の商標です。LBMA金価格及びICE ベンチマーク・アドミニストレーションの商標は、IBAとのライセンス契約に基づきステート・ストリート・グローバル・アドバイザーズ株式会社によって使用されています。IBAおよびその関連会社は、LBMA金価格の使用結果やSPDR® ゴールド・シェア、SPDR® ゴールド・ミニシェアーズ、ステート・ストリート・スパイダー・ゴールドETF(為替ヘッジなし/為替ヘッジあり)ステート・ストリート・ゴールド・オープン(為替ヘッジなし/為替ヘッジあり)に関連する特定の目的への適合性や妥当性について、明示的または黙示的に、一切の主張、予測、保証、または表明を行いません。適用される法律で認められる最大限の範囲において、品質、商品性、特定の目的への適合性、所有権、または非侵害に関する黙示的な条件、約束、保証を含む全ての保証をここに明確に否認します。IBAまたはその関連会社は、LBMA金価格における契約責任、不法行為(過失を含む)、法定義務違反、迷惑行為、虚偽表示、または独占禁止法違反、その他いかなる形態での責任も負いません。また、LBMA金価格またはそれに依拠することに関連して、直接的または間接的な損害、費用、その他の損失についても一切責任を負いません。
ステート・ストリート・グローバル・アドバイザーズ株式会社
金融商品取引業者 登録番号 関東財務局長(金商)第345号
加入協会:一般社団法人 資産運用業協会、日本証券業協会
9041065.3.1.APAC.RTL
ゴールド投資の特別連載
- 金価格は誰が決めているのか? 知られざる「金市場」の仕組み
- 金を数%加えるだけでポートフォリオは変わるのか?
- 金価格が上昇すると投資金額も引き上がるのか?

