


■児童手当を全額積み立てたらどうなるか
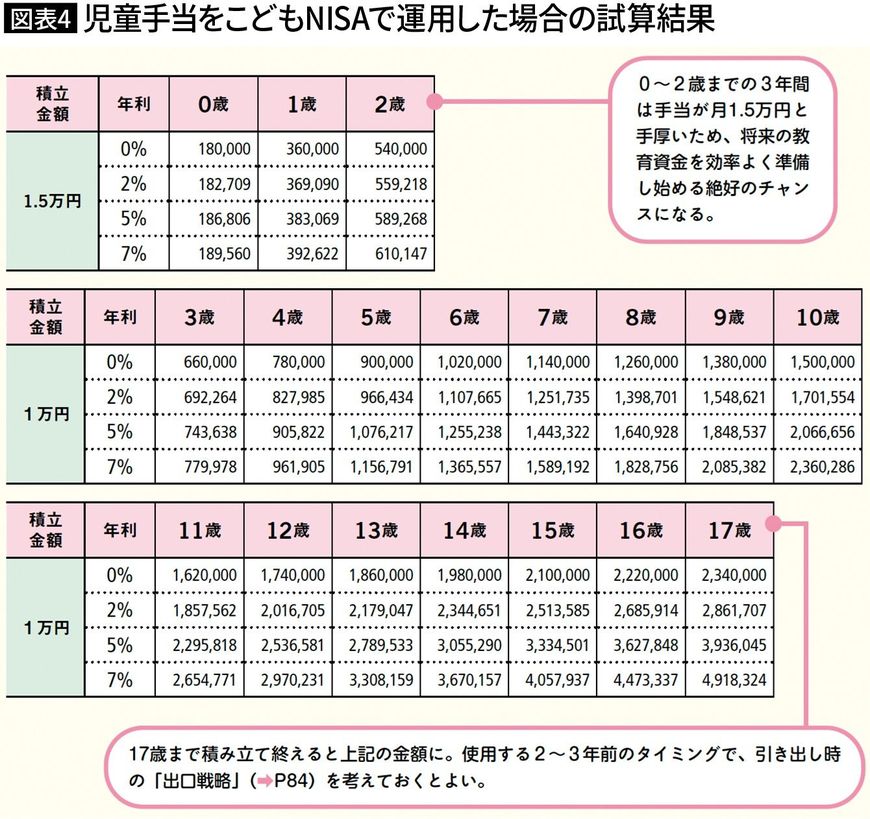
以下は、児童手当を毎月積み立てた場合の試算結果です。仮に0歳から17歳まで年利7%で運用した場合、18歳を迎えるタイミングで491万円超と、元本の234万円を大きく超えた金額になります。また、年利5%で運用した場合でも、393万円超にまで膨らみます。
なお、教育費を貯めるためにこどもNISAを活用する際は、いつ売却するかという「出口戦略」も重要です。
八木陽子『こどもNISAのはじめ方』(西東社)

「使うギリギリまで運用したほうが利益を大きくできるのでは?」と思う人もいるかもしれません。しかし仮にお金を使う時期が迫ったタイミングで相場の暴落が起こったら、資産が大きく目減りした状態での売却を余儀なくされる可能性があります。
おすすめは、使う時期の2〜3年ほど前から計画的に売却することです。例えば大学資金の場合、15歳、16歳、17歳を目処に3分の1ずつ売却し、現金化しておくとよいでしょう。売却するタイミングを複数回に分けることで、相場の影響を受けにくくなるメリットもあります。


