
結婚すると、寿命が延びる
長生きするために今できることは何だろう。ラーメンもお酒も断ち、毎日栄養価のコントロールされた食事を続けることだろうか。それとも、不老不死の薬が開発されるのを祈りながら待つことだろうか。それも悪くはないが、もっと手軽で、しかも今すぐチャレンジできる方法がある。
結婚することだ。
どういうこと? と思った人も多いだろう。確かに、役所に婚姻届を提出するだけで寿命が延びるなんて、にわかには信じがたい。なんなら、ちょっと胡散くさい。
だが、世界中のさまざまな研究で、結婚している人のほうが、独身者よりも長生きする傾向がはっきりくっきりと出ているのだ。
ここでは、特に信頼性が高く、僕たち日本人に身近なデータを紹介しよう。
「JACC Study」という大規模研究がある。1988〜1990年に始まり、40〜79歳の日本人を平均約10年間にわたって追跡した調査だ。
この中に、婚姻状況を答えた約9万人のうち、約8000人の死亡を分析した報告がある。9万人の日本人を10年も追いかけたデータというのは、なかなかに貴重なものである。
しかも、ただ単純に既婚者と未婚者の寿命を比べているわけではない。喫煙、飲酒、運動、食事といった生活習慣の違いを統計的に取り除いた上で、純粋に「結婚しているかどうか」が寿命に影響するのかを分析している。
盲点だった「未婚」の健康リスク
結果はどうだったか。未婚男性の死亡リスクは既婚男性の約2倍。循環器疾患に絞ると、その差はなんと3倍にもなった(図表1)。
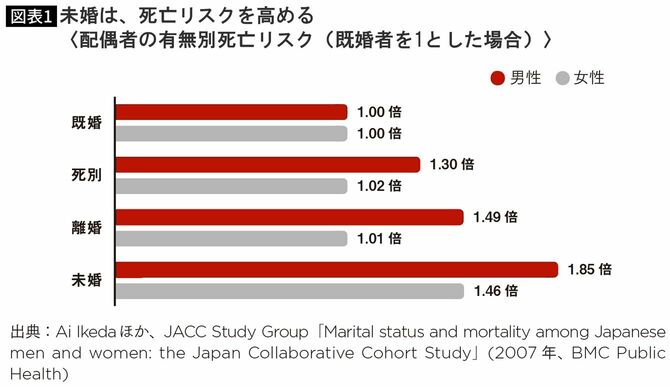
3倍と言われても、ピンとこないかもしれない。端的に言うと、喫煙者の肺がんリスク(非喫煙者の4〜5倍)に近いレベルだ。厳密には疾患の種類が違うので単純比較はできないが、それくらいのインパクトを持つ数字だと思ってもらえればいい。
喫煙の健康リスクは世の中に広く知られていて、何十年も禁煙キャンペーンが行われてきたが、「未婚であること」の健康リスクは、ほとんど語られてこなかった。だが、それと同じくらい重大な要因かもしれないのだ。
もちろん女性も例外ではない。生涯未婚の女性の死亡リスクは、既婚女性の約1.5倍。特にがんや循環器疾患のリスクが上がる。なんとなく女性のほうが独身でも元気に生きていけそうなイメージがあるが、長生きしたいのであれば、女性も早めに結婚したほうがよさそうだ。
では、なぜ既婚者は長生きしやすいのか。この論文では、大きく分けて二つの理由を掲げている。
未婚者に比べ既婚者が長生きするワケ
一つ目は、孤独の解消だ。独身の人は、社会的にも感情的にも孤立しやすい。それがストレスやうつにつながり、健康にじわじわと影響していく。友人や同僚がいくらいても、毎日「家で待っている人」がいる安心感とは、やはり次元が違う。
二つ目は、生活習慣の改善だ。独身だと食事が不規則になったり、運動不足になったりしやすい。だが結婚すれば、誰かと食卓を囲む機会が増えるし、相手に見られているという程よいプレッシャーも働く。結果として、自然と生活が整っていく。実際に、既婚者は定期健診の受診率も高いことが、多くの研究で確認されている。
ここで、ちょっと面白いデータも紹介しておこう。「未婚」ではなく「離婚」や「死別」した人はどうなるのか、という話だ。
同じ研究によると、離婚した男性の死亡リスクは既婚者の1.5倍、死別は1.3倍。生涯未婚と比べると低いが、それでも既婚者よりは明らかに高い。
一方、女性では離婚や死別による有意な差はほとんど見られなかった。つまり、男性はパートナーを失うと健康を損ないやすいが、女性では同じ傾向がほとんど見られない、ということだ。女性は強い。
20代男性が抱く結婚費用への恐れ
「仕事が安定したら、一緒になりたい」
「お金が貯まったら、プロポーズする」
彼女から結婚への圧力を感じ取った20代男性から、よく耳にする言葉だ。
この発言の真意は、彼女に対する責任感の表れであると同時に、結婚に伴う莫大な出費への恐怖でもあるのだろう。婚約指輪、結婚指輪、結婚式、新婚旅行、新居への引っ越し費用。一つひとつが数十万円以上かかるのに、その出費が一気にやってくる。収入が安定していない若者が結婚を躊躇する気持ちは、よくわかる。
しかし、冷静に考えてほしい。これらの出費はすべて任意のものだ。極論を言えば、ブライダル業界が長年かけてつくり上げた「常識」にすぎない。
結婚式なんて挙げなくてもよいし、新婚旅行に行かなくたって誰も困らない。「婚約指輪は給料の3カ月分」なんて基準も、1970年代にダイヤモンドを扱うデビアス社が仕掛けたキャンペーンにすぎない。
結婚そのものは、役所に婚姻届を提出するだけの無料の手続きなのである。理論上は0円で済む。大切なのは、お互いの経済状況を見ながら「どこまで費用をかけるか」を2人で相談することだ。実際、最近はシンプルに婚姻届の提出だけで選ぶカップルも増えている。
そう、結婚は思っているほどコストがかからない。
結婚自体による経済的なプラス効果
むしろ、長期的に見ると結婚は「儲かる投資」になり得るのだ。
しかも、最近流行りのS&P500や全世界株式のようなインデックス投資と同じで、時間が味方をしてくれる。投資は早く始めるほど複利効果が大きくなるが、結婚もまた、早めにスタートするほど経済的なリターンが積み重なっていくのだ。
たとえば、収入の少ない人が、年収が自分より100万円、200万円高い相手と結婚できたとする。それだけで生活水準は上がる可能性が高い。極端な例が「玉の輿」だ。年収数千万円の経営者や、資産家の御曹司・令嬢と結婚すれば、生活レベルが劇的に変わるのは言うまでもない。わかりやすく儲かる投資だ。
とはいえ、これは自分の収入が、相手よりも少ないケースの話だ。相手より収入が多い場合は、どうなのか?
それでも安心してほしい。結婚には「結婚そのもの」による経済的なプラス効果がある。
米国で発表された「Marriage and Divorce’s Impact on Wealth」(Jay L. Zagorsky、2005年)という有名な論文がある。米国で1979年から追跡されている約9000人のデータを使って、結婚が個人の資産にどう影響するかを長期にわたって分析した研究だ。
主な結論はこうだ。
・結婚期間が長くなるほど、資産増加の効果が積み重なっていく
結婚は「世帯資産」を最大化する仕組み
なぜ結婚すると資産が増えるのか。論文では、主に二つの理由が挙げられている。
一つ目は、世帯になることによる支出の効率化だ。家賃、光熱費、食費といった固定費が1人分ではなく2人で割れるので、単純に節約できる。家や車のような大きな買い物も同じだ。さらに、片方が病気や失業で収入が減っても、もう片方がカバーできるため、世帯全体で見たときの安定性も上がる。
二つ目は、行動の変化だ。結婚すると「将来のため」に貯蓄や投資への意識が高まり、独身時代の無駄遣いが自然と減っていく傾向がある。
これは米国のデータだが、日本でも基本的に同じことが当てはまる。共働き夫婦であっても、家計を2人で管理するだけで、無駄な支出が減り、貯蓄ペースが上がるケースは多い。
たとえば、毎月の食費や光熱費を一緒にすれば、一人暮らし時代より月数万円の余裕が生まれる。それを投資や貯金に回せば、10年、20年で数百万円の差になる。結婚は「個人の資産」ではなく「世帯資産」を最大化する仕組みなのだ。

