

家計管理をしても消えない月14万円の赤字
半年ほど前、神戸市在住の新井雅之さん(仮名・50歳・会社員)が、お一人で当社に相談にいらっしゃいました。
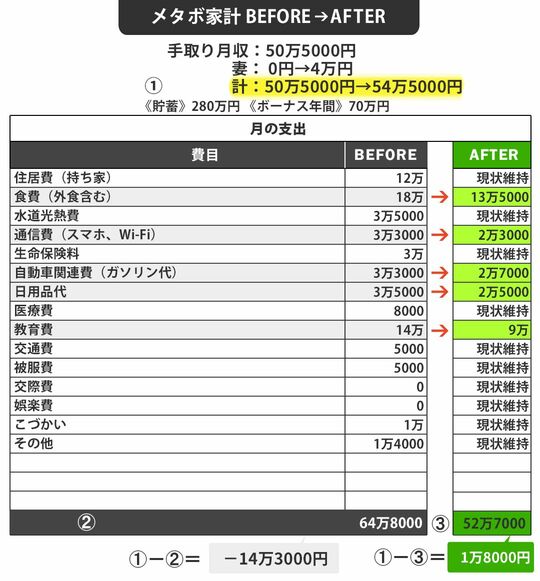
ご家族は、専業主婦の奥様(42歳)、長男(15歳)、長女(13歳)、次女・次男(11歳、双子)の6人。手取り月収は約50万5000円(ほかにボーナスが年70万円)に対し、月の支出は64万8000円にのぼり、赤字は実に14万3000円。貯蓄は280万円。月の支出の約4.3カ月分しかありません。
新井さんは、初回相談でこう話してくれました。
「家計は私が一人で管理しているのですが、毎月大赤字で貯金がどんどん減っています。このままではすぐに底を尽いてしまうでしょう。私の収入と節約ではもう限界なので、妻には何度となく『働いてほしい』と伝えているのですが、『子どものサポートで忙しいから、できれば働きたくない』と言われてしまう。自分のやり方が悪いのか、それともやはり妻に働いてもらうのが現実的なのか。専門家の意見を聞きたくて伺いました」(新井さん・以下同)
家計の内訳を拝見すると、支出約65万円の中でも突出していたのが、食費の18万円と、教育費の14万円です。6人家族であれば膨らむのも無理はありませんが、もう少し抑えられる金額ではあります。事情を聞くと――。
「これは主に、長男への教育費名目のサポート費です。というのも、長男は幼い頃からテニスを習っているのですが、妻は当時から全力で応援し、食事の素材や献立にも徹底的にこだわるだけでなく、摂取するプロテインや水も選りすぐりの商品を取り寄せし、洗濯も高額な洗剤・柔軟剤を複数使用しています。洗濯機を回す回数もかなり多く、水道光熱費もバカになりません」
そのサポート体制は、有名スポーツ選手の親や妻を想起させるほどだと言います。
なお、長男はテニスの強豪校として知られる私立高校に通っていますが、14万円の教育費には学費に加え、学校では教えきれない英語のレッスン、さらにパーソナルトレーニングのトレーナーまで入っていました。
「試合に出られるくらいですから、下手ではないと思います」と新井さんは謙遜しつつも、将来プロも夢ではないと期待をかけている様子でした。他方、下の3人は公立校に通っており、習い事はそれぞれ月1万円程度。長男にだけ10万円以上の教育費がかかっている状態でした。
テニス以外の習い事の削減と妻のパート収入で黒字に
初回相談の時点で、新井さんは「妻に『働いて』と言っても、簡単には納得してもらえない。まずは自分にできることをやってから、少しずつ話していきたい」という意向でした。そこでまずは、ご主人が一人で管理している支出から見直しを始めることになりました。
食費や日用品は買い物の内容と頻度を見直し、通信費は格安スマホのプランに切り替え。教育費も、長男の塾や下のお子さんたちの習い事の回数を調整するなど、削れるところは削っていきました。その結果、食費は18万円から13万5000円へ、教育費は14万円から9万円へ。日用品代やガソリン代なども含めて、削減できたのは計月12万1000円でした。
それでも、約2万円の赤字は残りました。
そこで新井さんは、これまでの見直しの成果を数字で示したうえで、あらためて奥様に働くことを提案。具体的な数字を見た奥様は、長男のためにお金をかけたい気持ちもあって、ようやく働くことを受け入れてくれたそうです。
今では長男の送迎などに支障のない範囲で週1〜2回のパートを始め、月4万円ほどの収入が加わりました。テニス以外の習い事の削減と収入増により、めでたく月1万8000円の黒字に転じたのです。
妻に「働いて」と強く言えなかった理由
切り詰めても切り詰めても、なお残る赤字。最後の手段が妻のパート。なぜここまで、奥様に働いてもらうことが難しかったのか。
実はこのご夫婦には、もう一つ特徴的な事情がありました。新井さんは奥様より8歳年上で、「妻は苦労せずに育ってきた人なんです」と話します。お嬢様というほどではないものの、やりたいことはやらせてもらってきた、プチお嬢様タイプだと言います。奥様は「夫がしっかり管理してくれている」と信頼している様子でした。その信頼を裏切るようで、新井さんは「貯金が減っている」となかなか言い出せずにいたというのです。
一方で新井さん自身は、家計のために数年前に禁煙・禁酒し、月にするとすでに4万円ほどの支出を減らしていました。お小遣いはなんと月1万円のみで、交際費も娯楽費もゼロ。毎朝4時に起きて自分と長男のお弁当を作り、水筒を持参する生活を続けていたといいます。
では奥様はどうかというと、決まったお小遣いはないとのこと。ただ、新井さんの話を聞く限り、化粧品は日用品代に、外出先での飲食は食費にといった具合に、他の費目に紛れている可能性がありました。また、義父母と出かけた時に買ってもらっていたのではないか、と。それでも奥様に愚痴を言わず、自分の支出を切り詰め続ける新井さんには、頭が下がる思いでした。
「スポーツ沼」に足を入れる前にすべきこと
晴れて黒字化したものの、まだ大きな懸念が残っています。子どもたちの大学進学です。
教育費はこの先さらに膨らみます。国公立でも300万〜600万円ほど、私立であればそれ以上かかることも珍しくありません。それにもかかわらず貯蓄は280万円。当初の赤字が続けば年間で約170万円が消え、ボーナスの70万円を充てても3年ともたない計算でした。
長男がこのままテニスを続けて大学に進んだ後にも、3人の子が控えています。貯蓄が尽きれば、2人目以降の進学を諦めてもらう事態になりかねません。
こうしたケースは決して珍しくありません。サッカーや野球、スケート、ピアノやバレエなど、子どもが才能や成果を見せ始めた分野で、親が際限なく支出を重ねていく例を私は数多く見てきました。
私自身、スケートの盛んな北海道の苫小牧出身で、幼い頃から極寒のリンクで滑る子どもたちと、それをじっと見守る親の姿を目にしてきました。大会に出て表彰台に立つなど結果がついてくると、途中でやめさせるのが難しくなり、遠征費や道具代などなし崩し的にコストが膨らみます。途中で離脱しようにも「ここまで(これだけ)応援してきたのだから」という思いが、親を後戻りできなくさせてしまうのです。中学受験と同じ仕組みです。
多くの親は、子どものきれいな目で「がんばりたい。だからやらせて」と言われると、出してあげたいと思うでしょう。でも、家計には限りがあります。ですから、子どもが6人いる私・横山家では、月1回の「家族マネー会議」を開き、子どもが習い事を始める前にも臨時会議をして、その挑戦が「妥当」かどうかを確認しています。
大切なのは、月謝だけでなく道具代や遠征費、交通費まで含めた年間の総額を試算し、それが何年続く見込みかを掛け合わせて、長期的に支払い続けられるかを見極めることです。
たとえば月謝が2万円なら年間24万円、そこに用具代や遠征費などで年間10万円が上乗せされるとすれば、年間34万円。これが中学、高校、場合によっては大学まで続くとすれば、5年、10年という単位で総額を試算しておく必要があります。仮に10年続けば340万円です。
さらに、かけると決めた分は、収入アップや支出削減だけに頼らず、あらかじめ蓄えておくことも欠かせません。
新井家の場合、奥様が数字を見て納得してくれたことで、赤字は解消しました。ただ、月1万8000円の黒字は、家電の買い替えなど突発的な出費で消えてしまう水準です。
新井さん自身はできることはやり尽くし、現状は奥様の収入頼みのところもありますが、習い事先への送迎など時間的制約が子どもの成長とともに減っていけば勤務時間も増やせるかもしれません。下の3人のお子さんが望む進路にも費用を注げるようになるには、さらなる工夫と努力が必要です。

